Το άρθρο ανανεώθηκε τον Νοέμβριο του 2026
Συνεχίζουμε τη σειρά άρθρων μας στη θεματική “Επενδύσεις με Χαμηλό Κεφάλαιο”, αυτή τη φορά με ένα θέμα που αφορά αρκετό κόσμο. Τα τελευταία χρόνια, οι επενδύσεις έχουν γίνει αρκετά δημοφιλείς, με όλο και περισσότερους ανθρώπους να δείχνουν ενδιαφέρον για τον κόσμο των οικονομικών. Και εδώ που τα λέμε, ποτέ δεν ήταν ευκολότερο για έναν μέσο άνθρωπο να αγοράσει μετοχές και επενδυτικά προϊόντα.
1000 ευρώ δεν είναι πολλά, αλλά δεν είναι και λίγα. Ίσως να είναι ένα ποσό που μάζεψες από το δώρο των Χριστουγέννων, ή τα λεφτά που εξοικονόμησες από μια καλή περίοδο στη δουλειά. Το ερώτημα που σε τρώει είναι: «Τι κάνω τώρα με αυτά;»
Αν είσαι σαν τους περισσότερους Έλληνες, πιθανόν να σκέφτεσαι να τα αφήσεις στην τράπεζα «για ασφάλεια». Μόνο που η ασφάλεια αυτή είναι μια ψευδαίσθηση. Με τον πληθωρισμό να τρώει την αγοραστική σου δύναμη κάθε μέρα, τα 1000 ευρώ του σήμερα θα αξίζουν λιγότερο αύριο.
Αυτό που κάποτε ήταν προνόμιο για λίγους και καλά πληροφορημένους, έχει πλέον εκδημοκρατιστεί μέσα από πλατφόρμες όπως η Wealthyhood, που σου δίνουν όχι μόνο τη δυνατότητα να επενδύσεις, αλλά και τα εργαλεία για να το κάνεις με τον πιο ενημερωμένο τρόπο. Η Wealthyhood λειτουργεί ήδη στην Ελλάδα με άδεια της Επιτροπής Κεφαλαιαγοράς (3/1014): μπορείς να ξεκινήσεις από €1, με μηδενικές προμήθειες συναλλαγών (ενδέχεται να ισχύουν άλλες χρεώσεις). Αν θες να ρίξεις μια ματιά, πάτα το κουμπί:
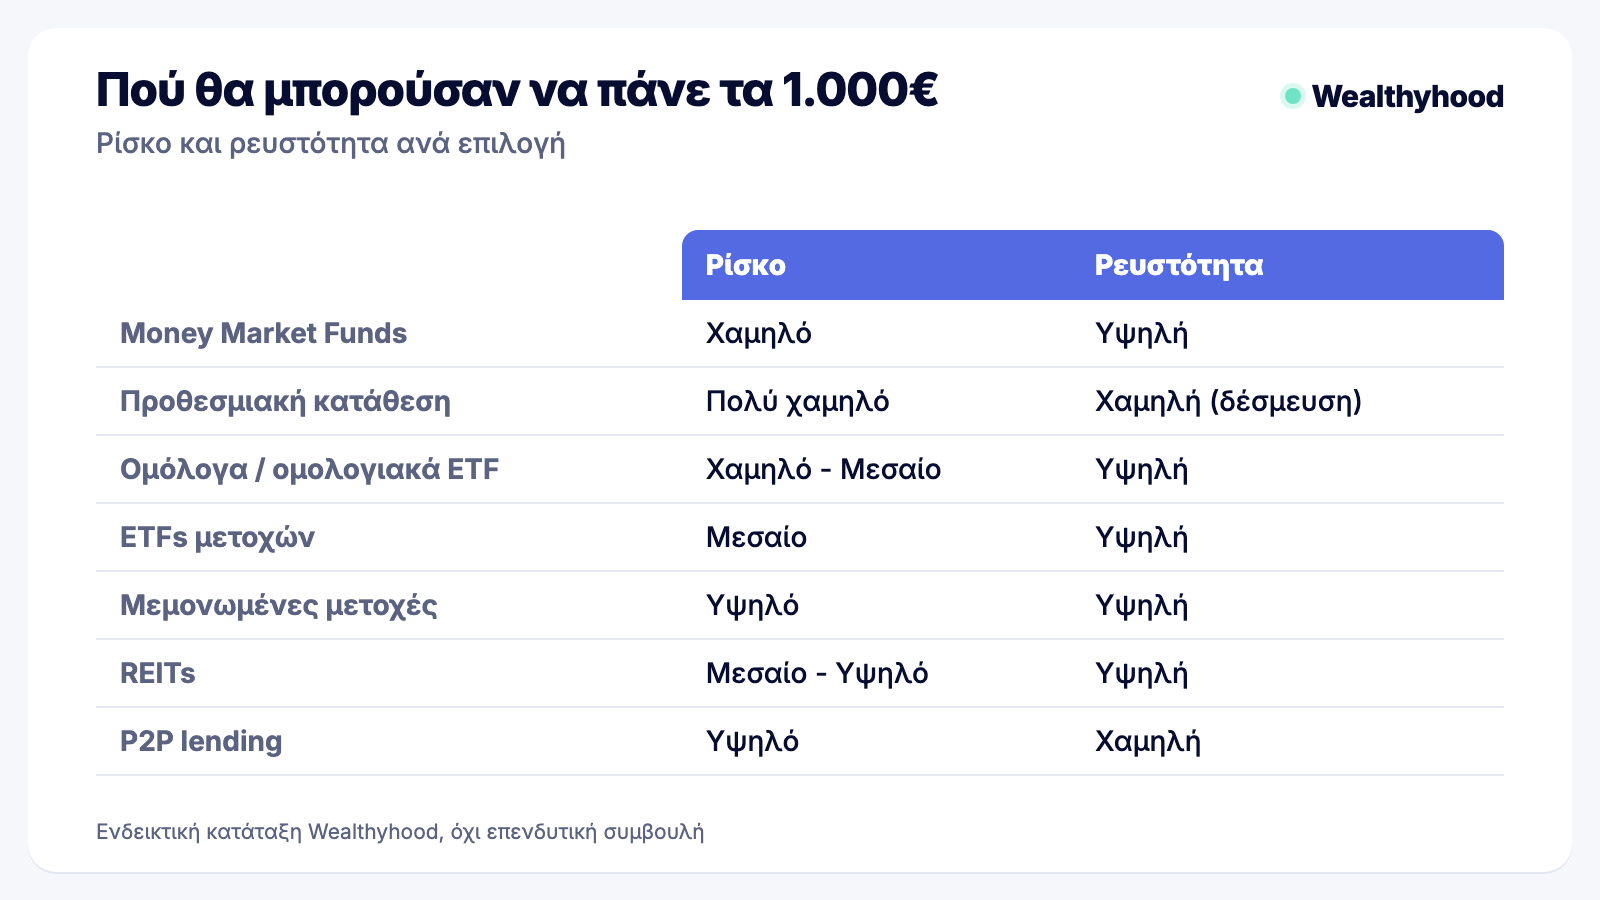
Επένδυσε με την WealthyhoodΕπένδυση | Ρίσκο | Ενδεικτική απόδοση* | Διασπορά | Επενδυτικός Ορίζοντας | Θετικά | Αρνητικά |
Χαμηλό - Μεσαίο | 6 - 10% | ⭐⭐⭐⭐⭐ | Μακροπρόθεσμος | Διασπορά κινδύνου, Χαμηλά κόστη διαχείρισης, Εύκολη αγορά και πώληση, Διαφάνεια | Περιορισμένος έλεγχος στις μεμονωμένες επενδύσεις, Έκθεση στις αγορές | |
Μετοχές | Μεσαίο - Υψηλό | 7 - 12% | ⭐⭐☆☆☆ | Μεσοπρόθεσμος | Δυνατότητα για υψηλές αποδόσεις, Πλήρης έλεγχος στις αποφάσεις, Μερίσματα, Εύκολη αγορά και πώληση | Υψηλός κίνδυνος απώλειας κεφαλαίου, Απαιτεί χρόνο και γνώση, Μη διασπορά κινδύνου |
Money Market Funds | Χαμηλό | ~2 - 2,5% (ακολουθεί τα επιτόκια της ΕΚΤ) | ⭐⭐⭐⭐☆ | Βραχυπρόθεσμος | Υψηλή ρευστότητα, Χαμηλός κίνδυνος, Καλύτερη απόδοση από το ταμιευτήριο | Χαμηλότερες αποδόσεις, Μπορεί να μένει πίσω από τον πληθωρισμό, Κόστη διαχείρισης |
Εμπορεύματα | Μεσαίο | Μεταβλητό | ⭐⭐☆☆☆ | Μεσοπρόθεσμος | Προστασία από τον πληθωρισμό, Διασπορά κινδύνου, Υψηλή ρευστότητα | Υψηλή διακύμανση τιμών, Γεωπολιτικοί παράγοντες, Δεν παράγουν εισόδημα |
REITs | Μεσαίο - Υψηλό | 4 - 12% | ⭐⭐⭐☆☆ | Μεσοπρόθεσμος | Εισόδημα από ενοίκια, Εύκολη αγορά και πώληση, Ελάχιστη διαχείριση | Εξάρτηση από την αγορά ακινήτων και τα επιτόκια, Δυνατότητα μείωσης μερισμάτων |
Ομόλογα | Χαμηλό - Μεσαίο | ~3 - 4,5% (τρέχουσες αποδόσεις 10ετών) | ⭐⭐⭐⭐☆ | Μακροπρόθεσμος | Σταθερό εισόδημα μέσω τόκων, Μικρότερος κίνδυνος από τις μετοχές, Διασπορά χαρτοφυλακίου | Κίνδυνος επιτοκίων, Πιστωτικός κίνδυνος εκδότη |
Robo Advisor | Μεσαίο | Ανάλογα με το χαρτοφυλάκιο | ⭐⭐⭐⭐☆ | Μεσοπρόθεσμος | Χαμηλό κόστος, Αυτόματη διαχείριση, Προσαρμογή στους στόχους σου | Περιορισμένος έλεγχος, Εξάρτηση από αλγόριθμους |
P2P Lending | Υψηλό | 6 - 12% | ⭐⭐⭐⭐☆ | Μεσοπρόθεσμος | Σχετικά υψηλότερες αποδόσεις, Εύκολη πρόσβαση μέσω πλατφορμών | Κίνδυνος αθέτησης πληρωμών, Μειωμένη ρευστότητα, Αξιοπιστία πλατφόρμας |
Αμοιβαία Κεφάλαια | Χαμηλό - Υψηλό (ανάλογα με την κατηγορία) | Ανάλογα με την κατηγορία | ⭐⭐⭐⭐⭐ | Μακροπρόθεσμος | Διασπορά κινδύνου, Διαχείριση από επαγγελματίες, Εύκολη αγορά και πώληση | Υψηλότερα κόστη διαχείρισης και προμηθειών, Ελάχιστο ποσό σε ορισμένα κεφάλαια |
*Τα εύρη αποδόσεων είναι ενδεικτικά μακροπρόθεσμα μεγέθη ή τρέχουσες αποδόσεις (Νοέμβριος 2026) και όχι υπόσχεση. Οι προηγούμενες αποδόσεις δεν αποτελούν ένδειξη για τις μελλοντικές.
Γιατί Να Επενδύσω 1000 Ευρώ;
1000 ευρώ στην Ελλάδα δεν είναι αμελητέο ποσό: ο μέσος μισθός πλήρους απασχόλησης το 2025 ήταν περίπου €1.516 μικτά, σύμφωνα με τα στοιχεία της ΕΡΓΑΝΗ. Για τους περισσότερους από εμάς δεν είναι ένα αμελητέο ποσό, όμως σίγουρα δεν δείχνει ικανό να μας οδηγήσει στα πλούτη. Και σύμφωνα με στοιχεία της Eurostat που δημοσιεύτηκαν το 2024, αν έχεις 1000 ευρώ και πάνω να κάθονται στην τράπεζα, ανήκεις μόλις στο 26,8% των Ελλήνων.
Το κρυφό κόστος του «ασφαλούς» προθεσμιακού λογαριασμού
Ας κάνουμε έναν γρήγορο υπολογισμό. Τον Σεπτέμβριο του 2026 το μέσο επιτόκιο στις καταθέσεις μίας ημέρας των νοικοκυριών ήταν μόλις 0,03% (Τράπεζα της Ελλάδος), ενώ ο πληθωρισμός στην Ελλάδα ήταν 2,9% κατά μέσο όρο το 2025 και έφτασε το 5,6% τον Οκτώβριο του 2026 (Eurostat). Ακόμα και με έναν πιο ήπιο πληθωρισμό 3% τον χρόνο, τα 1000 ευρώ σου χάνουν αγοραστική δύναμη κάθε χρόνο:
Χρόνια στο ταμιευτήριο (0,03%) | Πραγματική αξία με πληθωρισμό 3% |
1 | €971 |
5 | €864 |
10 | €746 |
Βασικά, κάθε χρόνο που τα αφήνεις «ασφαλή» στην τράπεζα, χάνεις περίπου €30 σε αγοραστική δύναμη, και ακόμα περισσότερα όταν ο πληθωρισμός τρέχει με 5%. Το «ασφαλές» δεν είναι τόσο ασφαλές τελικά, σωστά;
Η μαγεία του ανατοκισμού
Τα 1000 ευρώ, όπως και τα 100 ευρώ που είδαμε σε προηγούμενο άρθρο, είναι ένα ποσό που, αν το διαχειριστείς σωστά, μπορεί να σου αποφέρει πολλά περισσότερα. Ακόμα και με 1000 ευρώ, μπορείς να ξεκινήσεις να φτιάχνεις ένα χαρτοφυλάκιο που θα σου αποφέρει αποδόσεις μακροπρόθεσμα. Μπορεί να ακούγεται λίγο στην αρχή, αλλά αν συνεχίσεις να το τροφοδοτείς για χρόνια, με έστω και 50€ τον μήνα, στο τέλος θα καταλήξεις με ένα αρκετά ικανό ποσό στην άκρη.
Με αρχικό ποσό 1000 ευρώ, 50 ευρώ τον μήνα και μια υποθετική μέση απόδοση 6% τον χρόνο (με μηνιαίο ανατοκισμό, χωρίς φόρους και χρεώσεις), τα νούμερα είναι κάπως έτσι:
Έτος | Έχεις βάλει (€) | Αξία επένδυσης (€) |
0 | 1.000 | 1.000 |
5 | 4.000 | 4.837 |
10 | 7.000 | 10.013 |
15 | 10.000 | 16.995 |
20 | 13.000 | 26.412 |
Υποθετικό παράδειγμα· δεν εγγυάται μελλοντικές αποδόσεις.
Η νοοτροπία είναι τα πάντα
Αλλά δεν είναι μόνο ο πολλαπλασιασμός των χρημάτων που αλλάζει τα πάντα. Το σημαντικότερο που θα κερδίσεις από αυτή τη διαδικασία είναι μια σωστή νοοτροπία για τα οικονομικά και τις επενδύσεις, κάτι που δεν διαθέτει η συντριπτική πλειοψηφία των ανθρώπων στην Ελλάδα.
Όταν αρχίσεις να βλέπεις τα χρήματά σου ως εργαλεία για δημιουργία πλούτου αντί για κατανάλωση, αλλάζει ολόκληρη η σχέση σου με τα χρήματα. Αρχίζεις να σκέφτεσαι:
«Αξίζει αυτή η αγορά ή μπορώ να επενδύσω αυτά τα €100 και, με 7% τον χρόνο, να τα δω να γίνονται περίπου €200 σε 10 χρόνια;»
«Πώς μπορώ να αυξήσω τα εισοδήματά μου για να έχω περισσότερα να επενδύσω;»
«Ποιες δεξιότητες πρέπει να αναπτύξω για να βελτιώσω την οικονομική μου κατάσταση;»
Αυτή η αλλαγή νοοτροπίας είναι που χωρίζει τους οικονομικά επιτυχημένους από τους υπόλοιπους.
Ας σκάσουμε μερικές φούσκες
Οπότε, ας το ξεκαθαρίσουμε εξαρχής: οι επενδύσεις, ειδικά με μικροποσά, δεν έχουν καμία σχέση με τα όσα βλέπεις στις ταινίες. Με τα 1000 ευρώ:
❌ ΔΕΝ θα γίνεις πλούσιος/α γρήγορα ❌ ΔΕΝ θα τα διπλασιάσεις σε ένα μήνα ή σε ένα χρόνο ❌ ΔΕΝ θα ανακαλύψεις την επόμενη Tesla ❌ ΔΕΝ θα αποσυρθείς στα 35
✅ ΘΑ αρχίσεις να χτίζεις πλούτο συστηματικά ✅ ΘΑ μάθεις να διαχειρίζεσαι τον κίνδυνο έξυπνα ✅ ΘΑ αναπτύξεις οικονομική πειθαρχία ✅ ΘΑ έχεις περισσότερες επιλογές στο μέλλον
Τι άλλαξε το 2025–2026
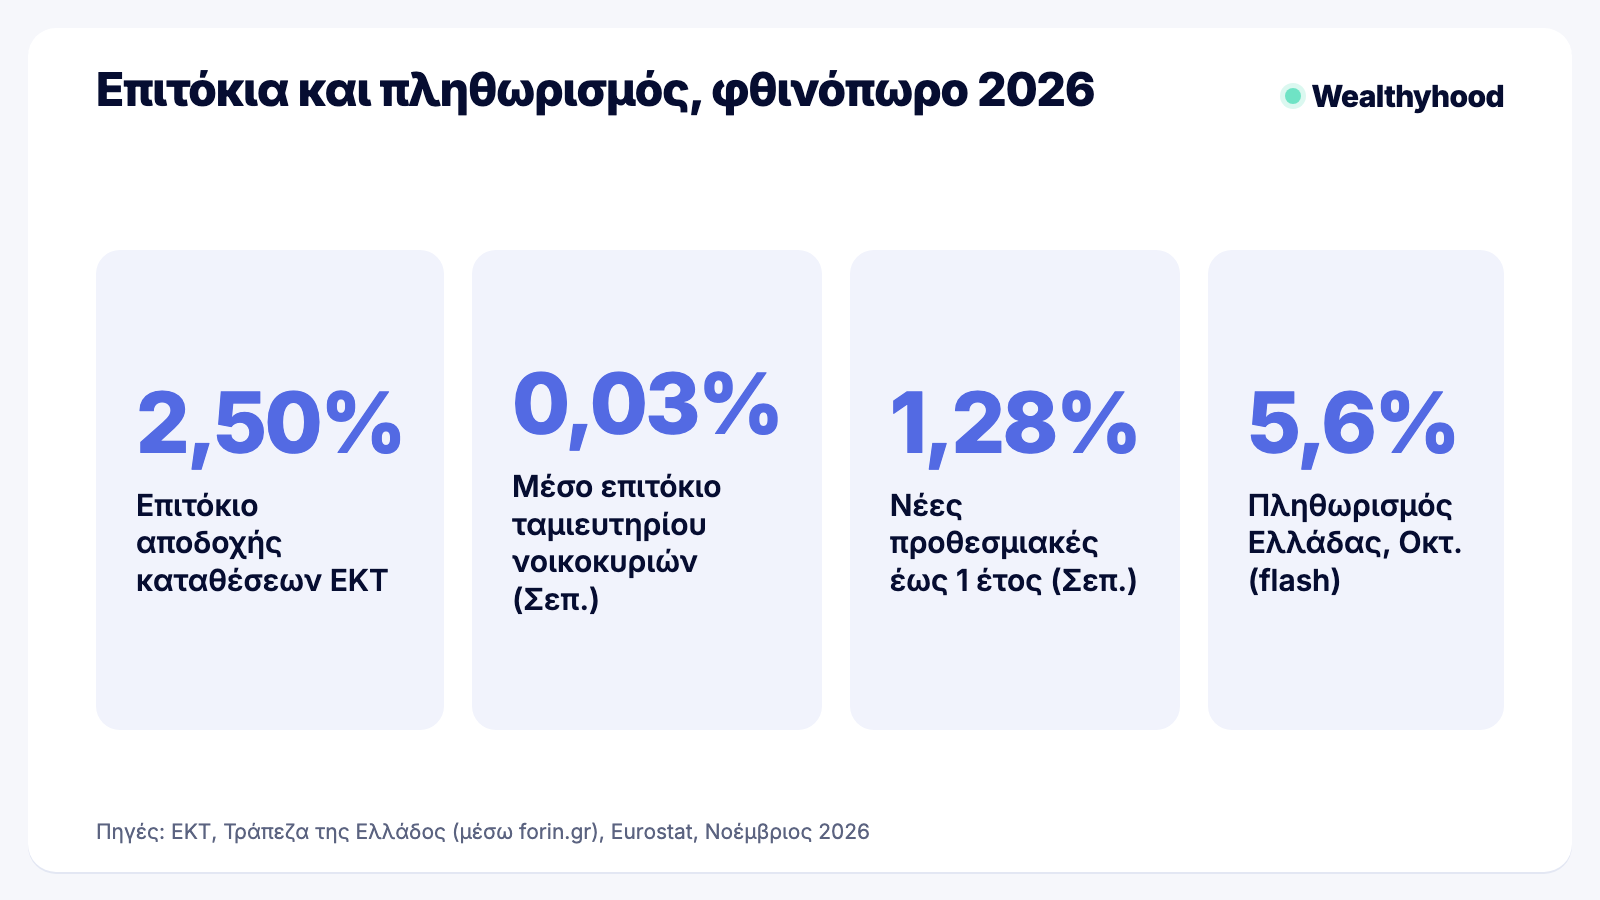
Τα επιτόκια ανεβαίνουν ξανά. Η ΕΚΤ αύξησε το επιτόκιο αποδοχής καταθέσεων σε 2,25% τον Ιούνιο και σε 2,50% από τις 16 Σεπτεμβρίου 2026 (ΕΚΤ). Αυτό ανεβάζει τις αποδόσεις των money market funds, αλλά όχι το ταμιευτήριο των τραπεζών, που έμεινε στο 0,03%.
Ο πληθωρισμός επέστρεψε. Στην Ελλάδα έφτασε το 5,6% τον Οκτώβριο του 2026, σύμφωνα με την πρώτη εκτίμηση της Eurostat.
Οι Έλληνες στρέφονται σε αμοιβαία και ομόλογα. Τα ελληνικά αμοιβαία κεφάλαια έφτασαν τα €34 δισ. στις 30/10/2026, με τα περισσότερα νέα χρήματα να πηγαίνουν σε ομολογιακά (ΕΘΕ).
Η Wealthyhood είναι πλέον διαθέσιμη στην Ελλάδα, με άδεια της Επιτροπής Κεφαλαιαγοράς και ελάχιστη επένδυση €1.
Το φάσμα κινδύνου-απόδοσης
Πριν ξεκινήσεις, σκέψου τι ακριβώς θέλεις να κάνεις και πόσο σύντομα θέλεις να το πετύχεις. Αυτό θα σου δείξει το επίπεδο ρίσκου που μπορείς να αναλάβεις:
Χαμηλός Κίνδυνος, Χαμηλή Απόδοση: Ταμιευτήριο (περίπου 0,03%), προθεσμιακές καταθέσεις (περίπου 1,3% για νέες καταθέσεις έως 1 έτους), money market funds (περίπου 2-2,5%), κρατικά ομόλογα (περίπου 3-4,5% για 10 χρόνια). Στοιχεία φθινοπώρου 2026.
Μεσαίος Κίνδυνος, Μεσαία Απόδοση: Κεφάλαια δεικτών, ETFs (ιστορικά 6-8% ετησίως μακροπρόθεσμα, με χρονιές πτώσης ενδιάμεσα)
Υψηλός Κίνδυνος, Υψηλή Απόδοση: Μεμονωμένες μετοχές, κρυπτονομίσματα (μπορεί +10% ή περισσότερο, αλλά μπορεί και −50%)
Από εκεί και πέρα, υπάρχουν πολλά επενδυτικά μέσα για να πετύχεις τους στόχους σου, έχοντας υπόψιν ότι ΌΛΕΣ οι επενδύσεις έχουν ρίσκο, το οποίο μπορείς να μετριάσεις μοιράζοντας όσο το δυνατόν περισσότερο το κεφάλαιο σου.
Οι τέσσερις πυλώνες της επένδυσης
Η ορθή προσέγγιση στις επενδύσεις περιλαμβάνει τέσσερις «βαρετές» αλλά κρίσιμες έννοιες:
1. Ανοχή στον Κίνδυνο
Πόσο άνετα είσαι να βλέπεις το χαρτοφυλάκιό σου να πέφτει 20% σε έναν μήνα; Αν η απάντηση είναι «θα πάθω καρδιακή προσβολή», τότε χρειάζεσαι πιο συντηρητικές επενδύσεις.
2. Διασπορά Κεφαλαίου
«Μη βάζεις όλα τα αβγά σου στο ίδιο καλάθι» - η πιο κλισέ αλλά σωστή επενδυτική συμβουλή. Μοίρασε τα χρήματά σου σε διαφορετικά περιουσιακά στοιχεία για να μειώσεις τον κίνδυνο.
3. Χρονικός Ορίζοντας
Πότε θα χρειαστείς αυτά τα χρήματα; Σε 1 χρόνο ή σε 20; Αυτό καθορίζει εντελώς την επενδυτική σου στρατηγική.
4. Αναμενόμενες Αποδόσεις
Οι ρεαλιστικές προσδοκίες είναι όλα. Αν περιμένεις 50% αποδόσεις κάθε χρόνο, προετοιμάζεσαι για απογοήτευση και λάθος αποφάσεις.
Τα €1000 σου μπορούν να γίνουν το θεμέλιο του οικονομικού σου μέλλοντος. Έχοντας όλα αυτά στο μυαλό, ας δούμε με ποιους τρόπους μπορείς να επενδύσεις 1000 ευρώ το 2026.
Επένδυση σε ETFs
💼 Ρίσκο | Χαμηλό - Μεσαίο |
📈 Μέση Απόδοση | 6 - 10% το χρόνο |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐⭐⭐ |
⏳ Επενδυτικός Ορίζοντας | Μακροπρόθεσμος |
Τι είναι καλύτερο από το να επενδύεις σε μια εταιρεία; Μα φυσικά το να επενδύσεις σε πάρα πολλές, ταυτόχρονα! Τα ETFs είναι μια κατηγορία επενδύσεων που κερδίζει έδαφος τα τελευταία χρόνια ανάμεσα στους μη επαγγελματίες επενδυτές, λόγω της σχέσης σταθερότητας/απόδοσης που προσφέρουν. Μοιάζουν αρκετά με τα αμοιβαία κεφάλαια, ωστόσο έχουν ορισμένες διαφορές που θα εξηγήσουμε παρακάτω. Ας τα δούμε πιο προσεκτικά.
Τι είναι τα ETFs;
Φαντάσου ότι θες να επενδύσεις τα χρήματά σου, αλλά δεν ξέρεις ποια μετοχή να διαλέξεις ή πώς να ξεκινήσεις. Τα ETFs είναι σαν ένα καλάθι γεμάτο με διάφορες επενδύσεις, όπως μετοχές, ομόλογα ή ακόμα και εμπορεύματα. Όταν αγοράζεις ένα ETF, είναι σαν να αγοράζεις ένα μικρό κομμάτι από κάθε επένδυση που περιέχει αυτό το καλάθι. Έτσι, με τα 1000 ευρώ σου μπορείς να αποκτήσεις πρόσβαση σε μια ευρεία γκάμα περιουσιακών στοιχείων, αυξάνοντας τις πιθανότητες για καλύτερες αποδόσεις.
Αυτό πρακτικά σημαίνει ότι μπορείς να ξεκινήσεις να επενδύεις σε αυτά οποιοδήποτε κεφάλαιο και αν έχεις. Για παράδειγμα, με την τιμή του VUAA ETF γύρω στα €130 στο Xetra (9/11/2026, Yahoo Finance), με 1000 ευρώ αγοράζεις περίπου 7 ολόκληρα μερίδια, ή περίπου 7,7 αν η πλατφόρμα σου υποστηρίζει κλασματικά μερίδια. Το VUAA (ή η έκδοση VUSA που μοιράζει μερίσματα) ακολουθεί τις 500 μεγαλύτερες εταιρείες του αμερικάνικου χρηματιστηρίου (πρακτικά η ευρωπαϊκή έκδοση του S&P 500).
Τα ETFs είναι εξαιρετικά γιατί σου επιτρέπουν να επενδύσεις σε πολλές διαφορετικές εταιρείες ή περιουσιακά στοιχεία ταυτόχρονα, μειώνοντας τον παράγοντα του ρίσκου. Ας πάρουμε για παράδειγμα ότι αποφασίζεις να επενδύσεις το σύνολο του κεφαλαίου σου στην Apple. Όσο η εταιρεία πηγαίνει καλά, θα βλέπεις τα χρηματά σου να πολλαπλασιάζονται. Ωστόσο, είσαι πάντα εκτεθειμένος/η στο ότι κάτι μπορεί να πάει στραβά και η μετοχη να χασει μεγάλο ποσοστό από την αξία της.
Αν όμως αντί να βάλεις όλα τα χρήματά σου σε μια μόνο εταιρεία, όπως η Apple, αγόραζες μερίδια του VUAA ή ενός ETF με διαφορετική θεματική, όπως το VWCE ή το VWRL που επικεντρώνονται στην παγκόσμια αγορά, η πτώση μιας μετοχής εξισορροπείται από την απόδοση των υπολοίπων. Αυτό είναι που λέμε σε απλά ελληνικά “διάχυση ρίσκου”: τα χρήματά σου κατανέμονται σε πολλές διαφορετικές επενδύσεις. Έτσι, ο κίνδυνος να χάσεις μεγάλο μέρος της επένδυσής σου μειώνεται, επειδή δεν εξαρτάσαι από την απόδοση μιας μόνο εταιρείας.
Τα ETF είναι διαπραγματεύσιμα στα χρηματiστήρια, ακριβώς όπως οι μετοχές. Επιπλέον, έχουν χαμηλότερα κόστη διαχείρισης σε σύγκριση με τα παραδοσιακά αμοιβαία κεφάλαια, και μπορείς να τα αγοράσεις και να τα πουλήσεις εύκολα μέσω του χρηματιστηρίου.
Πώς βγάζεις χρήματα από τα ETFs;
Υπάρχουν δύο κύριοι τρόποι με τους οποίους μπορείς να βγάλεις χρήματα από τα ETFs:
Αύξηση της αξίας των μεριδίων (Κεφαλαιακά Κέρδη/Capital Gains): Όταν αγοράζεις μερίδια ενός ETF, η αξία αυτών των μεριδίων μπορεί να αυξηθεί με την πάροδο του χρόνου. Αν το ETF περιλαμβάνει μετοχές εταιρειών που αποδίδουν καλά, η συνολική αξία του ETF θα ανέβει. Για παράδειγμα, αν αγοράσεις μερίδια ενός ETF για 1000 ευρώ και μετά από ένα χρόνο η αξία των μεριδίων αυξηθεί σε 1100 ευρώ, έχεις κέρδος 10% ή 100 ευρώ. Αν θες να εισπράξεις το κέρδος, απλά πουλάς. Ωστόσο, 100 ευρώ κέρδος σε έναν χρόνο έχει πολύ μεγαλύτερη αξία αν επανεπενδυθεί. Μην ξεχνάς ότι τα κέρδη από το χρηματιστήριο μπορεί να φορολογούνται, οπότε ρώτα τον λογιστή σου.
Μερίσματα: Πολλά ETFs επενδύουν σε μετοχές εταιρειών που πληρώνουν μερίσματα στους μετόχους τους. Όταν ένα ETF λαμβάνει μερίσματα από τις μετοχές που κατέχει, μπορεί είτε να τα διανείμει στους επενδυτές του (distributing ETFs), συνήθως κάθε τρεις μήνες, είτε να τα επανεπενδύσει αυτόματα (accumulating ETFs).
Σε κάθε περίπτωση, τα ETF δεν ενδείκυνται για βραχυπρόθεσμα κέρδη αλλά για όσους θέλουν να κάνουν μακροπρόθεσμες επενδύσεις (σε βάθος 20ετίας και βάλε). Γενικά, το χιλιάρικο που θα έχεις ως αρχικό κεφάλαιο θα αποδόσει πολύ περισσότερο αν συνεχίσεις να βάζεις έστω και 50 ευρώ κάθε μήνα για 20 χρόνια.
Ενδεικτικά, αν επενδύσεις 1000 ευρώ αρχικό κεφάλαιο και προσθέτεις 50 ευρώ τον μήνα για 20 χρόνια με μια υποθετική μέση ετήσια απόδοση 7% (μηνιαίος ανατοκισμός, χωρίς φόρους και χρεώσεις), θα έχεις περίπου €30.085 στο τέλος αυτής της περιόδου. Έβαλες συνολικά €13.000 (€1000 + €50×12×20), οπότε τα επιπλέον περίπου €17.000 προέρχονται από τον ανατοκισμό. Φυσικά, στην πράξη οι αποδόσεις δεν έρχονται σταθερά κάθε χρόνο, και οι προηγούμενες αποδόσεις δεν αποτελούν ένδειξη για τις μελλοντικές.
Θετικά και Αρνητικά των ETFs
Θετικά ✅ | Αρνητικά ❌ |
Διασπορά κινδύνου μέσω επένδυσης σε πολλαπλά περιουσιακά στοιχεία | Περιορισμένος έλεγχος στις μεμονωμένες επενδύσεις |
Χαμηλά κόστη διαχείρισης και προμηθειών | Έκθεση στις εκάστοτε αγορές, ανάλογα με το ETF |
Εύκολη αγορά και πώληση μέσω χρηματιστηρίου | Πιο χαμηλές αποδόσεις |
Διαφάνεια στη σύνθεση του ETF και στην απόδοσή του | |
Μεγαλύτερη σταθερότητα |
Δημοφιλή ETF στην Ευρώπη
iShares Core MSCI World UCITS ETF (IWDA): Παρακολουθεί τον δείκτη MSCI World, με μετοχές μεγάλων και μεσαίων εταιρειών από 23 ανεπτυγμένες αγορές. Είναι ένα από τα πιο δημοφιλή ETFs λόγω της ευρείας διασποράς και της υψηλής ρευστότητάς του.
Vanguard FTSE All-World UCITS ETF (VWRL / VWCE): Παρακολουθεί τον δείκτη FTSE All-World, με μετοχές από ανεπτυγμένες και αναδυόμενες αγορές. Το VWRL μοιράζει μερίσματα, ενώ το VWCE τα επανεπενδύει.
Vanguard S&P 500 UCITS ETF (VUAA / VUSA): Ακολουθεί τις 500 μεγαλύτερες αμερικανικές εταιρείες, με πολύ χαμηλό ετήσιο κόστος.
Invesco EQQQ NASDAQ-100 UCITS ETF (EQQQ): Παρακολουθεί τον δείκτη NASDAQ-100, που περιλαμβάνει 100 από τις μεγαλύτερες μη χρηματοοικονομικές εταιρείες του Nasdaq, με μεγάλο βάρος στην τεχνολογία.
Για περισσότερες επιλογές, δες τον οδηγό μας με τα καλύτερα ETFs.
Πώς να Ξεκινήσεις Αύριο (Literal Action Plan)
Άνοιξε λογαριασμό στη Wealthyhood
Κατάθεσε τα €1000 σου
Αγόρασε μερίδια από το ETF που προτιμάς
Τόσο απλό είναι.
Επένδυσε με την WealthyhoodΕπένδυση σε Μετοχές
💼 Ρίσκο | Μεσαίο - Υψηλό |
📈 Μέση Απόδοση | 7 - 12% |
🧪 Διασπορά Κεφαλαίου | ⭐⭐☆☆☆ |
⏳ Επενδυτικός Ορίζοντας | Μεσοπρόθεσμος |
Εαν ρωτήσεις τη γνώμη ενός μέσου ανθρώπου άνω των 40 στην Ελλάδα για την επένδυση σε μετοχές, πιθανόν να προσπαθήσει να σε αποτρέψει. Για πολλούς και πολλές από εμάς, χρηματιστήριο και μετοχές έχουν συνδεθεί με τη φούσκα του 1999, όταν περίπου 1,5 εκατομμύριο Έλληνες όλων των κλάδων απέκτησαν αριθμό μερίδας στο ΧΑΑ. Όσοι τα ζήσαμε, τα θυμόμαστε χαρακτηριστικά. Πολύς κόσμος κατέληξε να χάσει τα πάντα, και μαζί την εμπιστοσύνη τους στα χρηματιστήρια. Όμως τα πράγματα δεν είναι ακριβώς έτσι.
Τι είναι οι μετοχές;
Όπως λέει και το όνομά τους, οι μετοχές αντιπροσωπεύουν ένα μερίδιο ιδιοκτησίας σε μια εταιρεία. Πρακτικά, όταν επενδύσεις σε μετοχές, αποκτάς ένα κομμάτι της και έχεις τη δυνατότητα να επωφεληθείς από την ενδεχόμενη αύξηση της αξίας της. Με 1000 ευρώ, μπορείς να ξεκινήσεις την επένδυσή σου σε μετοχές και να αρχίσεις να χτίζεις ένα αξιοπρεπές χαρτοφυλάκιο. Μάλιστα, σε πλατφόρμες όπως η Wealthyhood μπορείς να αγοράσεις fractional shares (δηλαδή λιγότερο απο μια μετοχή) για να φτιάξεις το αρχικό σου portfolio όπως ακριβώς το θέλεις.
Επένδυσε με την WealthyhoodΚαι εδώ ακριβώς ξεκινάει η δυσκολία: το να φτιάξεις ένα portfolio δεν είναι καθόλου εύκολη υπόθεση. Η επένδυση σε μετοχές απαιτεί σημαντικό χρόνο για την ανάλυση των εταιρειών, την παρακολούθηση των ειδήσεων και την κατανόηση των οικονομικών δεικτών. Οι επενδυτές πρέπει να είναι προετοιμασμένοι να αφιερώσουν χρόνο για σωστή έρευνα, αλλά και πάλι είναι στατιστικά απίθανο να κάνουν καλύτερες επιλογές από τα μεγάλα funds. Αυτό τους κάνει ευάλωτους σε κάθε λογής απατεώνα, εταιρείες-φούσκες και σχήματα pump-and-dump (λίγο πολύ, όλα αυτά έγιναν το 1999).
Ωστόσο, με τη σωστή προσέγγιση, η επένδυση σε μετοχές μπορεί να έχει πολύ καλή απόδοση, ειδικά αν συνδυαστεί με υπομονή, ηρεμία, μακρόπνοο πλάνο και υπομονή. Ναι, ανέφερα την υπομονή δυο φορές επίτηδες.
Εδω ειναι συνοπτικά κάποιες βασικές αρχές των επενδύσεων σε μετοχές (και γενικότερα).
Έρευνα και Ανάλυση: Μελέτησε τα οικονομικά στοιχεία και τις προοπτικές των εταιρειών πριν επενδύσεις.
Διαφοροποίηση Χαρτοφυλακίου: Επένδυσε σε διάφορους κλάδους και περιοχές για να μειώσεις τον κίνδυνο.
Μακροπρόθεσμος Ορίζοντας: Κράτα τις επενδύσεις σου μακροπρόθεσμα για να εκμεταλλευτείς τη σύνθετη απόδοση.
Συνεχής Παρακολούθηση: Παρακολούθησε την απόδοση των επενδύσεών σου και προσαρμόσου ανάλογα.
Επανεπένδυση Μερισμάτων: Επανεπένδυσε τα μερίσματα για να αυξήσεις την αξία του χαρτοφυλακίου σου.
Αποφυγή Πανικού: Η αγορά ανεβαίνει και κατεβαίνει, συνέχεια. Δείξε ψυχραιμία κατά τις διακυμάνσεις της αγοράς και επικεντρώσου στους μακροπρόθεσμους στόχους.
Πώς μπορείς να κερδίσεις χρήματα από τις μετοχές;
Οι μετοχές σας επιτρέπουν να συμμετέχετε στα κέρδη της εταιρείας, είτε μέσω μερισμάτων είτε μέσω της αύξησης της τιμής της μετοχής, όπως τα ETF που είδαμε παραπάνω.
Αύξηση της Αξίας των Μετοχών (Κεφαλαιακά Κέρδη): Όταν αγοράζεις μετοχές σε μια χαμηλή τιμή και η αξία τους αυξάνεται με την πάροδο του χρόνου, μπορείς να πουλήσεις αυτές τις μετοχές σε υψηλότερη τιμή. Η διαφορά μεταξύ της τιμής αγοράς και της τιμής πώλησης αποτελεί το κέρδος σου. Για παράδειγμα, αν αγοράσεις μετοχές για 1000 ευρώ και η αξία τους αυξηθεί σε 1500 ευρώ, το κέρδος σου θα είναι 500 ευρώ.
Μερίσματα: Πολλές εταιρείες διανέμουν μέρος των κερδών τους στους μετόχους με τη μορφή μερισμάτων. Τα μερίσματα μπορεί να καταβάλλονται σε τακτική βάση, συνήθως κάθε τρίμηνο. Όταν κατέχεις μετοχές μιας εταιρείας που πληρώνει μερίσματα, λαμβάνεις πληρωμές μερισμάτων ανάλογα με τον αριθμό των μετοχών που κατέχεις. Αυτό μπορεί να προσφέρει μια σταθερή ροή εισοδήματος.
Θετικά και Αρνητικά στις επενδύσεις σε μετοχές
Θετικά ✅ | Αρνητικά ❌ |
Δυνατότητα για υψηλές αποδόσεις | Υψηλός κίνδυνος απώλειας κεφαλαίου |
Πλήρης έλεγχος στις επενδυτικές αποφάσεις | Απαιτεί σημαντικό χρόνο και γνώση για την ανάλυση |
Δυνατότητα επένδυσης σε συγκεκριμένες εταιρείες που πιστεύεις | Μη διασπορά κινδύνου |
Μερισματικές αποδόσεις από κερδοφόρες εταιρείες | Προμήθειες και κόστη συναλλαγών |
Εύκολη αγορά και πώληση μέσω χρηματιστηρίου |
Γιατί οι περισσότεροι αποτυγχάνουν
Η πραγματικότητα είναι ότι οι περισσότεροι ερασιτέχνες επενδυτές αποτυγχάνουν στις μετοχές όχι επειδή οι μετοχές είναι κακές, αλλά επειδή προσεγγίζουν την επένδυση σαν τζόγο αντί για μακροπρόθεσμη στρατηγική. Αγοράζουν υψηλά όταν όλοι μιλάνε για κάποια μετοχή και πουλάνε χαμηλά όταν πανικοβάλλονται. Είναι η κλασική συνταγή για απώλειες.
Για να αποφύγεις αυτή την παγίδα, πρέπει να αντιμετωπίσεις τις μετοχές ως μακροπρόθεσμη επένδυση και όχι ως γρήγορο τρόπο πλουτισμού. Πρέπει να είσαι προετοιμασμένος να αφιερώσεις χρόνο στην εκπαίδευσή σου και να μάθεις πώς να διαβάζεις οικονομικές καταστάσεις. Και το πιο σημαντικό, πρέπει να είσαι ψυχικά προετοιμασμένος για τις διακυμάνσεις που θα αντιμετωπίσεις στη διαδρομή.
Επένδυση σε Money Market Funds (MMF)
💼 Ρίσκο | Χαμηλό |
📈 Τρέχουσα Απόδοση | Περίπου 2 - 2,5% (φθινόπωρο 2026) |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐⭐☆ |
⏳ Επενδυτικός Ορίζοντας | Βραχυπρόθεσμος |
Η επένδυση σε Money Market Funds (MMF) είναι κάτι σαν αποταμιευτικός λογαριασμός on steroids. Είναι μια ασφαλής και ευέλικτη επιλογή για όσους επιθυμούν να διατηρήσουν τη ρευστότητα των χρημάτων τους ενώ παράλληλα επιτυγχάνουν μικρές, αλλά σταθερές αποδόσεις. Τα MMF είναι ιδανικά για τη βραχυπρόθεσμη τοποθέτηση χρημάτων, προσφέροντας υψηλή ρευστότητα και χαμηλό κίνδυνο.
Σκέψου τα Money Market Funds ως την ενδιάμεση λύση μεταξύ του να «κοιμούνται» τα χρήματά σου σε έναν κλασικό λογαριασμό ταμιευτηρίου με 0,03% επιτόκιο και του να τα ρισκάρεις σε πιο επικίνδυνες επενδύσεις ή να τα κλειδώσεις σε μια προθεσμιακή κατάθεση. Οι αποδόσεις τους ακολουθούν τα επιτόκια της ΕΚΤ: το επιτόκιο €STR, στο οποίο «κλειδώνουν» πολλά ευρωπαϊκά money market funds, ήταν 2,44% στις 6/11/2026 (ΕΚΤ), οπότε μετά τα έξοδα μιλάμε συνήθως για κάτι γύρω στο 2-2,5% τον χρόνο.
Τι είναι τα Money Market Funds
Τα Money Market Funds (MMF) είναι ένας τύπος αμοιβαίων κεφαλαίων που επενδύει σε βραχυπρόθεσμα, υψηλής ρευστότητας χρηματοπιστωτικά μέσα. Αυτά τα κεφάλαια έχουν σχεδιαστεί για να προσφέρουν στους επενδυτές μια σταθερή απόδοση με χαμηλό κίνδυνο. Τα εξηγούμε αναλυτικά στο άρθρο μας για το τι είναι τα money market funds.
Με πολύ απλά λόγια, τα Money Market Funds επενδύουν τα χρήματά σου σε πολύ ασφαλή και βραχυπρόθεσμα δάνεια, όπως δάνεια προς το κράτος ή μεγάλες εταιρείες που ξέρουν ότι θα τα επιστρέψουν σύντομα. Σκοπός τους είναι να κρατήσουν τα χρήματά σου ασφαλή και να σου δώσουν λίγο τόκο, σαν να τα βάζεις σε έναν λογαριασμό ταμιευτηρίου με πολύ καλύτερο επιτόκιο. Επομένως, είναι ένας πολύ καλός τρόπος να κρατάς χρήματα που χρειάζεσαι άμεσα και να τα αφήνεις να ανατοκίζονται.
Φυσικά, όλο αυτό έρχεται με έναν σημαντικό αστερίσκο: αυτή η επένδυση δεν είναι πάντα επαρκής ενάντια στον πληθωρισμό. Με τον πληθωρισμό στην Ελλάδα στο 5,6% τον Οκτώβριο του 2026, ένα money market fund που αποδίδει περίπου 2-2,5% χάνει προς το παρόν σε πραγματικούς όρους. Οπότε, ενώ τα MMF είναι χαμηλού ρίσκου, άμεσα ρευστοποιήσιμα και προσφέρουν πολύ καλύτερο επιτόκιο από αυτό των τραπεζών, δεν είναι από μόνα τους μια ολοκληρωμένη επενδυτική στρατηγική.
Πώς βγάζεις χρήματα από Money Market Funds
Τα Money Market Funds (MMFs) είναι ένας τρόπος να κερδίσεις μικρές αλλά σταθερές αποδόσεις από τα χρήματά σου με ελάχιστο κίνδυνο. Επενδύουν σε βραχυπρόθεσμα χρηματοπιστωτικά μέσα όπως γραμμάτια Δημοσίου, εταιρικά ομόλογα υψηλής πιστοληπτικής ικανότητας και πιστοποιητικά καταθέσεων. Αυτά τα μέσα πληρώνουν τόκους, οι οποίοι συγκεντρώνονται στο MMF και αποτελούν την κύρια πηγή απόδοσης για τους επενδυτές.
Εταιρείες όπως η Wealthyhood ή άλλοι οργανισμοί στον χώρο του FinTech (Wise, Revolut κ.λπ.) σου προσφέρουν τόκο στα μετρητά που έχεις σε αυτές, και ο τρόπος που το καταφέρνουν είναι συνήθως μέσω Money Market Funds. Στη Wealthyhood, για παράδειγμα, τα μετρητά σου τοποθετούνται σε Money Market Fund και η ιστοσελίδα της αναφέρει επιτόκιο έως 3,25%, ανάλογα με το πρόγραμμα συνδρομής και μέχρι ένα όριο ποσού· πάνω από το όριο ισχύει το μεταβλητό επιτόκιο του MMF (wealthyhood.com, Νοέμβριος 2026).
Ας δούμε πώς λειτουργεί αυτό στην πράξη:
Όταν καταθέτεις χρήματα σε λογαριασμό μέσω πλατφόρμας όπως η Wise ή η Wealthyhood, τα χρήματά σου συγκεντρώνονται μαζί με τα χρήματα άλλων χρηστών. Αυτές οι πλατφόρμες δεν κρατούν τα χρήματα απλώς σε τραπεζικούς λογαριασμούς αλλά προσφέρουν επιτόκιο για αυτά, διατηρώντας τα παράλληλα άμεσα διαθέσιμα ανα πάσα στιγμή.
Η μεγάλη παγίδα του πληθωρισμού
Φυσικά, κάθε επενδυτική επιλογή έχει τους περιορισμούς της, και τα Money Market Funds δεν αποτελούν εξαίρεση. Το μεγαλύτερο θέμα είναι ότι οι αποδόσεις τους, παρόλο που είναι καλύτερες από τους λογαριασμούς ταμιευτηρίου, δεν είναι πάντα επαρκείς για να σε προστατεύσουν πλήρως από τον πληθωρισμό.
Όταν ο πληθωρισμός κυμαίνεται γύρω από την απόδοση των Money Market Funds, βρίσκεσαι σε μια κατάσταση ισορροπίας: τα χρήματά σου διατηρούν περίπου την αγοραστική τους δύναμη, αλλά δεν αυξάνουν πραγματικά τον πλούτο σου. Όταν ο πληθωρισμός είναι υψηλότερος, όπως το φθινόπωρο του 2026, μπορεί να χάνεις αγοραστική δύναμη παρόλο που το ονομαστικό ποσό στον λογαριασμό σου αυξάνεται.
Αυτός είναι ο λόγος που τα Money Market Funds δεν θεωρούνται από μόνα τους μια ολοκληρωμένη επενδυτική στρατηγική για μακροπρόθεσμη δημιουργία πλούτου. Είναι περισσότερο ένα εργαλείο για βραχυπρόθεσμη διαχείριση κεφαλαίων και προστασία από την απώλεια αξίας που θα είχες αφήνοντας τα χρήματα σε έναν κλασικό τραπεζικό λογαριασμό.
Θετικά και Αρνητικά των Money Market Funds
Θετικά ✅ | Αρνητικά ❌ |
Χαμηλός κίνδυνος και σταθερή απόδοση | Χαμηλότερες αποδόσεις σε σύγκριση με άλλες επενδύσεις |
Υψηλή ρευστότητα και εύκολη πρόσβαση στα κεφάλαια | Επιδράσεις από τις μεταβολές των επιτοκίων |
Προστασία του κεφαλαίου σου | Κόστη διαχείρισης και προμηθειών |
Επένδυση σε βραχυπρόθεσμα και ασφαλή χρηματοοικονομικά προϊόντα | |
Καλή επιλογή για βραχυπρόθεσμη τοποθέτηση κεφαλαίων |
Πότε είναι καλή επιλογή τα Money Market Funds
Τα Money Market Funds είναι ιδανικά για συγκεκριμένες καταστάσεις και χρήσεις. Αν έχεις χρήματα που χρειάζεσαι για έκτακτες ανάγκες και θέλεις να τα κρατήσεις ασφαλή αλλά με κάποια απόδοση, τα Money Market Funds είναι μια εξαιρετική επιλογή. Επίσης, αν περιμένεις να κάνεις μια μεγάλη αγορά στους επόμενους μήνες - όπως την αγορά αυτοκινήτου ή την πληρωμή για διακοπές - και θέλεις τα χρήματα να αποδίδουν κάτι μέχρι τότε, τα Money Market Funds προσφέρουν μια καλή λύση.
Τα Money Market Funds είναι επίσης χρήσιμα ως προσωρινή «στάση» για χρήματα που σκοπεύεις να επενδύσεις μακροπρόθεσμα αλλά δεν έχεις ακόμη αποφασίσει πώς ακριβώς. Αντί να τα αφήσεις σε έναν λογαριασμό ταμιευτηρίου χωρίς απόδοση, μπορείς να τα τοποθετήσεις σε ένα Money Market Fund μέχρι να αποφασίσεις για την οριστική επενδυτική σου στρατηγική.
Επένδυση Σε Εμπορεύματα (Χρυσός, Ασήμι, Πετρέλαιο, κλπ)
💼 Ρίσκο | Μεσαίο |
📈 Μέση Απόδοση | Ανάλογα με το commodity |
🧪 Διασπορά Κεφαλαίου | ⭐⭐☆☆☆ |
⏳ Επενδυτικός Ορίζοντας | Μεσοπρόθεσμος |
Η επένδυση σε εμπορεύματα αποτελεί έναν από τους πιο “πατροπαράδοτους” τρόπους για να ενισχύσεις το χαρτοφυλάκιό σου. Από πολύτιμα μέταλλα όπως ο χρυσός και το ασήμι, μέχρι ενεργειακά προϊόντα όπως το πετρέλαιο και το φυσικό αέριο, τα εμπορεύματα προσφέρουν ευκαιρίες για διαφοροποίηση και προστασία ενάντια στον πληθωρισμό.
Τι είναι οι επενδύσεις σε εμπορεύματα (commodities);
Ο όρος commodity (μεταφράζεται ώς “εμπόρευμα” στα ελληνικά) αναφέρεται σε υλικά και αγαθά ευρείας χρήσης όπως τα μέταλλα (χρυσός, ασήμι), η ενέργεια (βενζίνη, αργό πετρέλαιο), τα τρόφιμα (κακάο, ρύζι), γεωργικά προϊόντα (σόγια, σιτάρι) και άλλα παρόμοια. Η διαπραγμάτευση εμπορευμάτων πραγματοποιείται σε διάφορα χρηματιστήρια σε όλο τον κόσμο, ωστόσο είναι εύκολο να αγοράσετε και να πουλήσετε οποιαδήποτε αξία μέσα από σύγχρονες επενδυτικές πλατφόρμες όπως η Wealthyhood.
Πώς να επενδύσεις 1000 ευρώ σε εμπορεύματα
Οι επενδυτές μπορούν να αποκτήσουν πρόσβαση σε εμπορεύματα με αρκετούς διαφορετικούς τρόπους.
Φυσική Ιδιοκτησία
Η κατοχή φυσικών εμπορευμάτων εφαρμόζεται κυρίως στα πολύτιμα μέταλλα (λογικό καθώς δεν είναι ιδιαίτερα πρακτικό να έχεις βαρέλια με πετρέλαιο στο διαμέρισμά σου). Ο χρυσός και το ασήμι είναι δύο από τα πιο γνωστά εμπορεύματα που χρησιμοποιούνται ως φυσικά αποθέματα αξίας.
Το να έχεις στην κατοχή σου ράβδους χρυσού ή λίρες μπορεί να σε κάνει να αισθάνεσαι σαν ένας μικρός Σκρούτζ Μακ Ντακ, όμως η κατοχή πολύτιμων μετάλλων σε φυσική μορφή συνοδεύεται από προβλήματα αποθήκευσης, ασφάλειας και ρευστότητας. Αυτός είναι ο λόγος που οι περισσότεροι επενδυτές εμπορευμάτων δεν επιδιώκουν τη φυσική ιδιοκτησία και προτιμούν άλλους τρόπους να τα αποκτήσουν.
Συμβόλαια Μελλοντικής Εκπλήρωσης (Futures)
Τα συμβόλαια μελλοντικής εκπλήρωσης είναι σαν να κάνεις μια συμφωνία σήμερα για να αγοράσεις ή να πουλήσεις ένα εμπόρευμα (όπως χρυσό ή πετρέλαιο) σε μια καθορισμένη τιμή σε μια μελλοντική ημερομηνία.
Σκέψου ότι συμφωνείς σήμερα να αγοράσεις ένα βαρέλι πετρέλαιο για 50 ευρώ σε τρεις μήνες από τώρα, ανεξάρτητα από την τιμή του πετρελαίου τότε. Αυτό είναι ένα συμβόλαιο μελλοντικής εκπλήρωσης. Γενικά τα συμβόλαια μελλοντικής εκπλήρωσης είναι αρκετά περίπλοκα επενδυτικά προϊόντα που ενέχουν αρκετό ρίσκο για τον μέσο επενδυτή.
Exchange-Traded Commodities (ETCs)
Τα Exchange-Traded Commodities (ETCs) είναι επενδυτικά προϊόντα που διαπραγματεύονται στα χρηματιστήρια, σχεδιασμένα να παρακολουθούν την τιμή ενός υποκείμενου εμπορεύματος ή ενός δείκτη εμπορευμάτων. Τα ETCs προσφέρουν σε επενδυτές όπως εσύ έναν εύκολο και βολικό τρόπο να αποκτήσουν έκθεση σε εμπορεύματα όπως ο χρυσός, το ασήμι, το πετρέλαιο και άλλα, χωρίς να χρειάζεται να κατέχουν φυσικά τα εμπορεύματα ή να μπλέξουν με περίπλοκες επενδύσεις.
Θετικά και Αρνητικά της επένδυσης σε εμπορεύματα
Θετικά ✅ | Αρνητικά ❌ |
Προστασία από τον πληθωρισμό | Υψηλή διακύμανση τιμών, ειδικά για προϊόντα όπως το πετρέλαιο |
Διασπορά επενδυτικού κινδύνου | Επιδράσεις από γεωπολιτικούς και οικονομικούς παράγοντες |
Διατήρηση αξίας σε περιόδους οικονομικής αστάθειας | Μη παραγωγικές επενδύσεις που δεν αποφέρουν εισόδημα |
Υψηλή ρευστότητα σε αγορές όπως ο χρυσός και το ασήμι | Εξαρτάσαι από την προσφορά και ζήτηση στην αγορά |
Εύκολη αγορά και πώληση μέσω χρηματιστηρίου και αγορών |
Επένδυση Σε Ακίνητα Μέσω Real Estate Investment Trusts (REITs)
💼 Ρίσκο | Μεσαίο - Υψηλό |
📈 Μέση Απόδοση | 4 - 12% (ενδεικτικά, όχι εγγυημένα) |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐☆☆ |
⏳ Επενδυτικός Ορίζοντας | Μεσοπρόθεσμος |
Μπορώ ήδη να φανταστώ τι σκέφτεσαι: σε μια εποχή που το 70% των ελλήνων 18-34 ζει ακόμα με τους γονείς του επειδή τα ακίνητα έχουν φτάσει στο θεό, πώς γίνεται να επενδύσω σε αυτά με μόλις 1000 ευρώ; Η αλήθεια είναι ότι με αυτό το budget, δεν μπορείς να το κάνεις άμεσα καθώς με το ζόρι αγοράζεις 1 τετραγωνικό μέτρο εντός Αττικής. Όμως, μέσω των REITs μπορείς να επενδύσεις σε ακίνητα χωρίς να χρειάζεται να αγοράσεις ή να τα νοικιάσεις απευθείας
Τι είναι τα REITs;
Τα Real Estate Investment Trusts (REITs) είναι ένας έξυπνος και προσιτός τρόπος για να επενδύσεις σε ακίνητα χωρίς να χρειαστεί απαραίτητα να αγοράσεις ένα ακίνητο. Σκέψου τα REITs σαν μετοχές εταιρειών που κατέχουν και διαχειρίζονται ακίνητα, όπως εμπορικά κέντρα, γραφεία, κατοικίες και ξενοδοχεία.
Όταν αγοράζεις μερίδια σε ένα REIT, στην ουσία αγοράζεις ένα μικρό κομμάτι από τα ακίνητα που κατέχει η εταιρεία. Αυτό σημαίνει ότι εμμέσως χρήματα από τα ενοίκια που πληρώνουν οι ένοικοι των ακινήτων αυτών, αλλά και από την αύξηση της αξίας των ακινήτων με την πάροδο του χρόνου.
Το καλό με τα REITs είναι ότι σου επιτρέπουν να επενδύσεις σε ακίνητα με μικρότερα ποσά και χωρίς τις σκοτούρες που συνοδεύουν την άμεση αγορά και διαχείριση ενός ακινήτου. Επιπλέον, τα REITs είναι εισηγμένα στα χρηματιστήρια, κάτι που σημαίνει ότι μπορείς να αγοράζεις και να πουλάς μερίδια εύκολα, όπως θα έκανες με τις μετοχές.
Με λίγα λόγια, τα REITs σου δίνουν την ευκαιρία να αποκτήσεις ποσοστό “συνιδιοκτησίας” σε μεγάλα και κερδοφόρα ακίνητα, απολαμβάνοντας τα οφέλη της επένδυσης σε ακίνητα χωρίς τον πονοκέφαλο της διαχείρισης. Ακόμα και με μόλις 1000 ευρώ!
Πώς βγάζεις χρήματα από τα REITs
Η επένδυση σε REITs μπορεί να είναι κερδοφόρα με δύο βασικούς τρόπους:
Μερίσματα: Όταν επενδύεις σε REITs, γίνεσαι μέτοχος στην εταιρεία που κατέχει και διαχειρίζεται ακίνητα. Αυτή η εταιρεία κερδίζει χρήματα από τα ενοίκια που πληρώνουν οι ένοικοι των ακινήτων. Ένα μεγάλο μέρος αυτών των κερδών διανέμεται στους επενδυτές ως μέρισμα. Το μέρισμα είναι ένα σταθερό εισόδημα που λαμβάνεις ανά τακτά χρονικά διαστήματα (π.χ. κάθε μήνα, τρίμηνο ή κάθε χρόνο), απλά επειδή κατέχεις μερίδια του REIT.
Αύξηση Αξίας Μεριδίων: Εκτός από τα μερίσματα, μπορείς να κερδίσεις χρήματα από την αύξηση της αξίας των μεριδίων σας, όπως με τα ETF και τις μετοχές. Όπως οι τιμές των μετοχών, έτσι και οι τιμές των μεριδίων ενός REIT μπορούν να αυξηθούν με την πάροδο του χρόνου. Αυτό συμβαίνει όταν τα ακίνητα που κατέχει το REIT αυξάνουν την αξία τους ή όταν η εταιρεία διαχειρίζεται τα ακίνητα με τρόπο που αυξάνει τα έσοδα και τα κέρδη.
Στις ΗΠΑ, τα REITs είναι υποχρεωμένα από τον νόμο να διανέμουν τουλάχιστον το 90% των φορολογητέων κερδών τους στους μετόχους υπό μορφή μερίσματος, και αντίστοιχους κανόνες έχουν και οι περισσότερες ευρωπαϊκές χώρες. Αυτό τα κάνει ιδιαίτερα δημοφιλή σε ανθρώπους που επιθυμούν ένα σταθερό εισόδημα μέσω επενδύσεων. Ωστόσο, με 1000 ευρώ αρχικό κεφάλαιο, αυτό σε πρώτη φάση ίσως να μην είναι κατάλληλο για την περίπτωσή σου.
Δημοφιλή REITs στην Ευρώπη
Η επένδυση σε εισηγμένες εταιρείες ακινήτων είναι ένας τρόπος να διαφοροποιήσεις το χαρτοφυλάκιό σου και να αποκτήσεις έκθεση στην αγορά ακινήτων χωρίς να κατέχεις άμεσα ακίνητα. Ακολουθούν μερικά γνωστά ονόματα στην Ευρώπη (κάποια είναι REITs με τη νομική έννοια, ενώ άλλα, όπως η Vonovia και η Aroundtown, είναι εισηγμένες εταιρείες ακινήτων):
Εταιρεία | Χώρα | Τύπος | Περιγραφή |
Γερμανία | Οικιστικά ακίνητα | Ένας από τους μεγαλύτερους ιδιοκτήτες κατοικιών στην Ευρώπη, με εκατοντάδες χιλιάδες διαμερίσματα. | |
Ηνωμένο Βασίλειο | Βιομηχανικό REIT | Εξειδικεύεται σε logistics και βιομηχανικά ακίνητα, με ζήτηση που στηρίζεται στο ηλεκτρονικό εμπόριο. | |
Γερμανία | Επαγγελματικά ακίνητα | Εισηγμένη εταιρεία με γραφεία, ξενοδοχεία και εμπορικά ακίνητα σε μεγάλες ευρωπαϊκές πόλεις. | |
Γαλλία | Εμπορικό REIT | Διαχειρίζεται εμπορικά κέντρα σε μεγάλες πόλεις της Ευρώπης. | |
Ηνωμένο Βασίλειο | Μικτής Χρήσης REIT | Διαθέτει ένα διαφοροποιημένο χαρτοφυλάκιο με γραφεία, καταστήματα και κατοικίες. |
Αυτά είναι μερικά μόνο από τα REITs προσφέρουν μια ποικιλία επενδυτικών ευκαιριών σε διαφορετικούς τύπους ακινήτων και περιοχές.
Θετικά και Αρνητικά των REITs
Θετικά ✅ | Αρνητικά ❌ |
Υψηλές αποδόσεις από ενοίκια και αύξηση αξίας ακινήτων | Απόλυτη εξάρτηση από την αγορά ακινήτων |
Εύκολη αγορά και πώληση μετοχών REIT | Επιδράσεις από οικονομικές κρίσεις, πανδημίες κλπ. |
Διασπορά κινδύνου λόγω επενδύσεων σε πολλαπλά ακίνητα | Δυνατότητα μείωσης μερισμάτων |
Ελάχιστη απαίτηση διαχείρισης από εσένα | |
Φορολογικά πλεονεκτήματα λόγω υψηλών μερισμάτων |
Επένδυση Σε Ομόλογα
💼 Ρίσκο | Χαμηλό - Μεσαίο |
📈 Τρέχουσα Απόδοση | Περίπου 3 - 4,5% (10ετή ομόλογα Γερμανίας και Ελλάδας, Σεπτέμβριος 2026) |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐⭐☆ |
⏳ Επενδυτικός Ορίζοντας | Μακροπρόθεσμος |
Αν έχεις δει έστω και μια φορά ειδήσεις τα τελευταία χρόνια, θα έχεις σίγουρα ακούσει για τα ομόλογα. Σε γενικές γραμμές, είναι ένας από τους πιο σταθερούς τρόπους για να αυξήσεις το κεφάλαιό σου με χαμηλότερο ρίσκο, αφού στην ουσία δανείζεις το κράτος ή μεγάλες, αξιόπιστες επιχειρήσεις. Τον Σεπτέμβριο του 2026 η μέση απόδοση του ελληνικού 10ετούς ομολόγου ήταν 4,22% και του γερμανικού 3,47% (ΕΚΤ). Προσοχή όμως: όταν τα επιτόκια ανεβαίνουν, όπως το 2026, οι τιμές των ομολόγων που ήδη κυκλοφορούν πέφτουν.
Τι είναι τα ομόλογα;
Πρακτικά, τα ομόλογα είναι σαν να δανείζεις χρήματα σε κυβερνήσεις ή εταιρείες, με την υπόσχεση ότι θα σου επιστρέψουν το κεφάλαιο σου μαζί με τόκους σε μια συγκεκριμένη ημερομηνία. Σκέψου τα σαν μια συμφωνία δανεισμού όπου εσύ είσαι ο δανειστής και ο εκδότης του ομολόγου είναι ο δανειολήπτης. Αυτός ο τρόπος επένδυσης προσφέρει σταθερό εισόδημα και είναι ιδανικός αν θέλεις να διατηρήσεις την αξία του κεφαλαίου σου με ασφάλεια και να απολαμβάνεις τακτικές πληρωμές τόκων.
Ποιοί Εκδίδουν Ομόλογα και Γιατί;
Κυβερνήσεις: Οι κυβερνήσεις εκδίδουν ομόλογα για να χρηματοδοτήσουν διάφορα έργα και προγράμματα. Αυτά μπορεί να περιλαμβάνουν υποδομές, εκπαίδευση, υγεία και άλλα δημόσια αγαθά. Όταν αγοράζεις ένα κρατικό ομόλογο, δανείζεις χρήματα στην κυβέρνηση, η οποία τα χρησιμοποιεί για τις ανάγκες της χώρας. Τα κρατικά ομόλογα θεωρούνται γενικά πολύ ασφαλή επειδή υποστηρίζονται από την πίστη και την πίστωση της κυβέρνησης. Ναι, ακόμα και όταν είναι η ελληνική.
Εταιρείες: Οι εταιρείες εκδίδουν ομόλογα για να συγκεντρώσουν κεφάλαια για επενδύσεις, επέκταση, έρευνα και ανάπτυξη ή για την αποπληρωμή άλλων χρεών. Όταν μια εταιρεία εκδίδει ομόλογα, προσελκύει επενδυτές που είναι πρόθυμοι να δανείσουν τα χρήματά τους με την υπόσχεση επιστροφής του κεφαλαίου και τόκων. Τα εταιρικά ομόλογα προσφέρουν υψηλότερες αποδόσεις σε σύγκριση με τα κρατικά ομόλογα, αλλά συνοδεύονται από υψηλότερο ρίσκο, καθώς εξαρτώνται από την οικονομική υγεία της εταιρείας.
Δήμοι και Τοπικές Αρχές: Οι τοπικές αρχές, όπως δήμοι και περιφέρειες, εκδίδουν ομόλογα για να χρηματοδοτήσουν τοπικά έργα, όπως δρόμους, σχολεία, νοσοκομεία και άλλες υποδομές. Αυτά τα ομόλογα είναι γνωστά ως δημοτικά ομόλογα και προσφέρουν στους επενδυτές έναν τρόπο να υποστηρίξουν την ανάπτυξη της τοπικής κοινότητας ενώ κερδίζουν τόκους από την επένδυσή τους.
Διεθνείς Οργανισμοί: Διεθνείς οργανισμοί, όπως η Παγκόσμια Τράπεζα και το Διεθνές Νομισματικό Ταμείο, εκδίδουν επίσης ομόλογα για να χρηματοδοτήσουν έργα σε διάφορες χώρες. Τα ομόλογα αυτά χρησιμοποιούνται για την υποστήριξη οικονομικής ανάπτυξης, τη μείωση της φτώχειας και την προώθηση της διεθνούς συνεργασίας.
Η έκδοση ομολόγων επιτρέπει στους εκδότες να συγκεντρώσουν τα απαραίτητα κεφάλαια χωρίς να χρειάζεται να καταφύγουν σε τραπεζικά δάνεια ή να πουλήσουν μετοχές της εταιρείας τους. Αντίστοιχα, οι επενδυτές έχουν την ευκαιρία να κερδίσουν σταθερό εισόδημα και να διαφοροποιήσουν το χαρτοφυλάκιό τους.
Πώς βγάζεις χρήματα από τα ομόλογα;
Υπάρχουν αρκετοί τρόποι για να κερδίσει κάποιος χρήματα από ομόλογα. Ορισμένες από τις βασικές μεθόδους περιλαμβάνουν:
Εισόδημα από τόκους: Τα ομόλογα πληρώνουν τακτικούς τόκους στους κατόχους τους, συνήθως κάθε έξι μήνες. Αυτοί οι τόκοι αποτελούν μια σταθερή πηγή εισοδήματος.
Αύξηση τιμής ομολόγου: Όταν τα επιτόκια της αγοράς πέφτουν, οι τιμές των υπαρχόντων ομολόγων συνήθως αυξάνονται. Αυτό σημαίνει ότι μπορείς να πουλήσεις το ομόλογό σου σε υψηλότερη τιμή από αυτή που το αγόρασες.
Αγορά ομολόγων με έκπτωση: Μερικές φορές τα ομόλογα πωλούνται σε τιμή χαμηλότερη από την ονομαστική τους αξία. Όταν το ομόλογο ωριμάσει, λαμβάνεις την πλήρη ονομαστική αξία, κερδίζοντας τη διαφορά.
Οι επενδύσεις σε ομόλογα παρέχουν έναν ασφαλή και προβλέψιμο τρόπο να κερδίσεις χρήματα μέσω των τακτικών πληρωμών τόκων και των πιθανών κερδών από την πώληση του ομολόγου στην ανοιχτή αγορά.
Θετικά και Αρνητικά των Ομολόγων
Θετικά ✅ | Αρνητικά ❌ |
Σταθερό εισόδημα μέσω τόκων | Χαμηλότερες αποδόσεις σε σύγκριση με μετοχές |
Μειωμένος επενδυτικός κίνδυνος σε σχέση με μετοχές | Κίνδυνος επιτοκίων που μπορεί να επηρεάσει την αξία των ομολόγων |
Διασπορά χαρτοφυλακίου και μείωση συνολικού κινδύνου | Επιδράσεις από την πιστοληπτική ικανότητα του εκδότη |
Προστασία κεφαλαίου σε περίπτωση πτώχευσης εταιρείας (πρώτη προτεραιότητα πληρωμής) |
Επένδυση μέσω Robo Advisors
💼 Ρίσκο | Μεσαίο |
📈 Μέση Απόδοση | 7-10% |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐⭐☆ |
⏳ Επενδυτικός Ορίζοντας | Μεσοπρόθεσμος |
Όπως θα έχεις ήδη παρατηρήσει, οι επενδύσεις δεν είναι ιδιαίτερα εύκολη υπόθεση. Απαιτούν χρόνο, γνώση και, μερικές φορές, διαρκή ενασχόληση. Δεν θα ήταν ωραία ιδέα αν μπορούσαμε να βάλουμε ένα ρομπότ να κάνει αυτή τη δουλειά για εμάς; Ε λοιπόν, ένα Robo Advisor μπορεί να είναι η λύση που ψάχνεις!
Τι είναι το Robo Advisor;
Τα Robo Advisors είναι ψηφιακές πλατφόρμες που χρησιμοποιούν αλγορίθμους για να δημιουργήσουν και να διαχειριστούν ένα επενδυτικό χαρτοφυλάκιο προσαρμοσμένο στους στόχους και το προφίλ κινδύνου σου.
Παρόλο που κάθε robo-advisor μπορεί να διαφέρει, γενικά λειτουργούν με τον εξής τρόπο:
Ερωτηματολόγιο Αξιολόγησης: Συμπληρώνεις ένα σύντομο ερωτηματολόγιο για να αξιολογηθεί η ανοχή σου στον κίνδυνο και οι επενδυτικές σου ανάγκες – είτε πρόκειται για συνταξιοδότηση, είτε για την αγορά ενός νέου αυτοκινήτου.
Δημιουργία Χαρτοφυλακίου: Ο robo-advisor δημιουργεί αυτόματα ένα διαφοροποιημένο χαρτοφυλάκιο από κεφάλαια (μετοχές, ETF, ομόλογα) – συνήθως επιλεγμένα από μια ομάδα επαγγελματιών επενδυτών.
Παρακολούθηση και Ανακατανομή: Οι ειδικοί παρακολουθούν τακτικά τη δραστηριότητα της αγοράς και κάθε υποκείμενη επένδυση για να εξασφαλίσουν ότι το χαρτοφυλάκιό σου ανακατανέμεται κατάλληλα από έναν εξελιγμένο αλγόριθμο – όλα αυτά ώστε να μην χρειάζεται να το κάνεις εσύ.
Πρόσβαση σε Συμβούλους: Ορισμένοι robo-advisors παρέχουν πρόσβαση σε ζωντανούς συμβούλους ή πιστοποιημένους χρηματοοικονομικούς σχεδιαστές που μπορούν να βοηθήσουν να προτεραιοποιήσεις τους στόχους σου και να σου δώσουν συστάσεις για το πώς να τους επιτύχεις.
Παρακολούθηση Προόδου: Μπορείς να συνδεθείς στον λογαριασμό σου για να παρακολουθείς την πρόοδό σου, ή να διαχειριστέις τα χρήματά σου
Οι Robo Advisors λαμβάνουν υπόψη τις προσωπικές σου προτιμήσεις, όπως τον χρονικό ορίζοντα των επενδύσεών σου, τους οικονομικούς στόχους σου και την ανεκτικότητα σου στον κίνδυνο. Στη συνέχεια, ζυγίζουν αυτές τις προτιμήσεις έναντι απρόβλεπτων δυνάμεων, όπως η απόδοση των κατηγοριών περιουσιακών στοιχείων και η αστάθεια της αγοράς, για να προτείνουν αυτόματα ένα χαρτοφυλάκιο που ταιριάζει στις συγκεκριμένες ανάγκες σου.
Ένα από τα μεγάλα πλεονεκτήματα των Robo Advisors είναι τα χαμηλά διαχειριστικά κόστη σε σύγκριση με τους παραδοσιακούς χρηματοοικονομικούς συμβούλους. Τα Robo Advisors έχουν γενικά χαμηλότερα τέλη διαχείρισης, που κυμαίνονται από 0,25% έως 0,50% του υπολοίπου του λογαριασμού σου ετησίως.
Πώς βγάζεις χρήματα από ένα Robo Advisor;
Ο βασικός τρόπος με τον οποίο βγάζεις χρήματα από έναν Robo Advisor είναι μέσω της απόδοσης των επενδύσεών σου. Ο Robo Advisor δημιουργεί ένα διαφοροποιημένο χαρτοφυλάκιο που στοχεύει να μεγιστοποιήσει την απόδοση ενώ ελαχιστοποιεί τον κίνδυνο, ανάλογα με το προφίλ κινδύνου σου.
Το χαρτοφυλάκιό αυτό περιλαμβάνει επενδύσεις σε μετοχές και ομόλογα που μπορούν να αυξήσουν την αξία τους με την πάροδο του χρόνου, αποφέροντας κέρδη από κεφαλαιακές αυξήσεις. Επίσης μπορείς να κερδίσεις από τα μερίσματα που πληρώνονται από τις μετοχές και τους τόκους από τα ομόλογα που περιλαμβάνονται στο χαρτοφυλάκιό σου.
Θετικά και Αρνητικά των Robo Advisors
Θετικά ✅ | Αρνητικά ❌ |
Χαμηλό κόστος διαχείρισης | Περιορισμένος έλεγχος στις επενδυτικές αποφάσεις |
Αυτόματη διαχείριση χαρτοφυλακίου | Εξάρτηση από τους αλγόριθμους και την τεχνολογία |
Προσαρμοσμένο στις ανάγκες και τους στόχους σου | Δυνατότητα περιορισμένης προσαρμογής στις αγορές κρίσεων |
Διασπορά κινδύνου μέσω διαφοροποιημένων επενδύσεων |
P2P Lending
💼 Ρίσκο | Υψηλό |
📈 Μέση Απόδοση | 6-12% |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐⭐☆ |
⏳ Επενδυτικός Ορίζοντας | Μεσοπρόθεσμος |
Το Peer2Peer lending είναι ένας ενδιαφέρων τρόπος να κερδίσεις χρήματα, δανείζοντας σε φυσικά πρόσωπα ή επιχειρήσεις που τα χρειάζονται. Η λογική είναι να τα εισπράξεις κάποια στιγμή μαζί με το ανάλογο επιτόκιο. Τα τελευταία χρόνια έχουν εμφανιστεί διάφορες εταιρείες που διευκολύνουν αυτή τη διαδικασία ως μεσάζοντες, μεταξύ των δανειστών και τον δανειοληπτών.
Τι είναι το P2P Lending;
Το P2P Lending (στα ελληνικά δανεισμός μεταξύ ομοτίμων) είναι μια διαδικασία όπου δανειστές παρέχουν δάνεια απευθείας σε δανειολήπτες μέσω μιας online πλατφόρμας, παρακάμπτοντας τις παραδοσιακές τράπεζες. Οι πλατφόρμες δανεισμού P2P συνδέουν τους δανειολήπτες απευθείας με τους επενδυτές, οι οποίοι μπορούν να επιλέξουν απευθείας το είδος και τον τύπο των δανείων που επιθυμούν να χρηματοδοτήσουν.
Ας πάρουμε για παράδειγμα τον Γιάννη: ο Γιάννης χρειάζεται ένα δάνειο για να αγοράσει ένα αυτοκίνητο, αλλά δεν θέλει να πάει σε τράπεζα λόγω των αυστηρών όρων και των υψηλών επιτοκίων. Από την άλλη, η Μαρία έχει λίγα επιπλέον χρήματα που θα ήθελε να επενδύσει και να κερδίσει από τους τόκους. Μέσω μιας πλατφόρμας P2P Lending, η Μαρία μπορεί να δανείσει τα χρήματά της στον Γιάννη και να κερδίσει τόκους από το δάνειο.
Αυτή είναι η γενικότερη φιλοσοφία του P2P lending. Στην πράξη όμως, δεν δανείζεις απευθείας τον Γιάννη (που μπορεί να βρίσκεται οπουδήποτε στον κόσμο). Ο Γιάννης παίρνει τα χρήματα από μια εταιρεία στη χώρα του, η οποία με τη σειρά της χρηματοδοτεί το δάνειο μέσω των επενδυτών. Σε αντάλλαγμα, μοιράζεται το όποιο κέρδος έχει με αυτούς που συμμετέχουν. Η δουλειά της πλατφόρμας που προσφέρει την υπηρεσία, είναι να διασφαλίσει ότι οι πιστωτικές εταιρείες είναι αξιόπιστες και να προλάβει τυχόν θέματα αθέτησης πληρωμών.
Πώς βγάζεις χρήματα από το P2P Lending;
Οι δανειστές κερδίζουν τόκο από τα δάνεια που παρέχουν στους δανειολήπτες, με τα επιτόκια να ποικίλλουν ανάλογα με το προφίλ κινδύνου του δανειολήπτη. Για να μειώσεις τον κίνδυνο, μπορείς να διασπείρεις τα κεφάλαιά σου σε πολλαπλά δάνεια. Έτσι, αν κάποια δάνεια δεν εξοφληθούν, οι απώλειες αντισταθμίζονται από τα κέρδη των άλλων δανείων.
Φυσικά, αυτή η επενδυτική στρατηγική συνοδεύεται και από σημαντικά ρίσκα. Ο μεγαλύτερος κίνδυνος, όπως μάλλον μάντεψες, είναι η αθέτηση πληρωμών από τους δανειολήπτες. Αν κάποιος δανειολήπτης δεν καταφέρει να εξοφλήσει το δάνειο, ο δανειστής μπορεί να χάσει το κεφάλαιό του και τα αναμενόμενα κέρδη από τους τόκους. Επίσης, υπάρχει πάντα ο κίνδυνος η πλατφόρμα P2P Lending να πτωχεύσει ή να κλείσει. Με το ρυθμιστικό πλαίσιο για τη λειτουργία αυτών των εταιρειών να παραμένει ακόμα θολό, το να ανακτήσεις τα χρήματά σου ίσως να είναι μια μακρόχρονη (νομική) διαδικασία.
Θετικά και Αρνητικά της επένδυσης σε P2P Lending
Θετικά ✅ | Αρνητικά ❌ |
Σχετικά υψηλότερες αποδόσεις σε σχέση με παραδοσιακές επενδύσεις | Υψηλός κίνδυνος αθέτησης πληρωμών |
Εύκολη πρόσβαση και διαχείριση μέσω πλατφορμών P2P | Μειωμένη ρευστότητα σε σύγκριση με άλλες επενδύσεις |
Άμεση συμμετοχή σε οικονομικές ευκαιρίες και δάνεια | Απαιτεί χρόνο και γνώση για την αξιολόγηση δανειοληπτών |
| Κίνδυνος από απρόβλεπτες οικονομικές συνθήκες |
| Εξαρτάσαι από τη σταθερότητα και την αξιοπιστία της πλατφόρμας |
Πώς να επενδύσεις στο P2P Lending;
Απλά μπορείς να εγγραφείς σε μια πλατφόρμα P2P Lending, να καταθέσεις το κεφάλαιό σου και επιλέξεις τους δανειολήπτες στους οποίους θέλεις να δανείσεις τα χρήματά σου, προσφέροντας τα ποσά που επιθυμείς.
Επένδυσε Σε Αμοιβαία Κεφάλαια
💼 Ρίσκο | Χαμηλό - Υψηλό (ανάλογα με την κατηγορία) |
📈 Μέση Απόδοση | Ανάλογα με την κατηγορία |
🧪 Διασπορά Κεφαλαίου | ⭐⭐⭐⭐⭐ |
⏳ Επενδυτικός Ορίζοντας | Μακροπρόθεσμος |
Τα αμοιβαία κεφάλαια είναι παρόμοιας φιλοσοφίας με τα ETFs, με τη διαφορά ότι συνήθως έχουν πιο ενεργή διαχείριση από επαγγελματίες. Στην Ελλάδα γνωρίζουν μεγάλη άνοδο: το ενεργητικό τους έφτασε τα €34,03 δισ. στις 30/10/2026, σύμφωνα με την Ένωση Θεσμικών Επενδυτών. Ποια είχαν τις καλύτερες αποδόσεις και πόσο κοστίζουν, θα το βρεις στον οδηγό μας για τα καλύτερα αμοιβαία κεφάλαια.
Τι είναι τα αμοιβαία κεφάλαια;
Τα αμοιβαία κεφάλαια είναι συλλογικές επενδύσεις που συγκεντρώνουν χρήματα από πολλούς επενδυτές για να αγοράσουν μια διαφοροποιημένη γκάμα προϊόντων, όπως μετοχές και ομόλογα. Στην ουσία μοιάζουν πάρα πολύ με τα ETFs που είδαμε παραπάνω, όμως έχουν ορισμένες δομικές διαφορές.
Σε τι διαφέρουν τα αμοιβαία κεφάλαια από τα ETFs;
Τα αμοιβαία κεφάλαια (Mutual Funds) και τα ETFs (Exchange-Traded Funds) είναι δημοφιλή επενδυτικά προϊόντα, αλλά διαφέρουν σε διάφορες πτυχές. Εδώ είναι οι κύριες διαφορές:
Δομή και Διαχείριση: Τα αμοιβαία κεφάλαια διαχειρίζονται ενεργά από επαγγελματίες διαχειριστές κεφαλαίων που επιλέγουν επενδύσεις με στόχο να ξεπεράσουν την απόδοση του δείκτη αναφοράς τους.
Εμπορία και Τιμολόγηση: Τα αμοιβαία κεφάλαια αγοράζονται και πωλούνται μόνο στο τέλος της ημέρας, με την καθαρή αξία ενεργητικού (NAV) να υπολογίζεται μετά το κλείσιμο των αγορών. Δεν μπορείς να τα αγοράσεις ή να τα πουλήσεις κατά τη διάρκεια της ημέρας. Από την άλλη πλευρά, τα ETFs διαπραγματεύονται στα χρηματιστήρια καθ' όλη τη διάρκεια της ημέρας, όπως οι μετοχές.
Ελάχιστη Επένδυση και Προμήθειες: Τα αμοιβαία κεφάλαια συχνά απαιτούν μια ελάχιστη αρχική επένδυση που μπορεί να είναι αρκετά υψηλή, π.χ., 1.000 ή 2.500 ευρώ. Οι προμήθειες μπορεί να περιλαμβάνουν χρεώσεις εισόδου (front-end load), χρεώσεις εξόδου (back-end load) και υψηλότερα διαχειριστικά έξοδα.
Φορολογία: Τα αμοιβαία κεφάλαια μπορεί να έχουν υψηλότερες φορολογικές επιβαρύνσεις λόγω των συχνών συναλλαγών μέσα στο χαρτοφυλάκιο. Οι κεφαλαιακές αποδόσεις που πραγματοποιούνται κατά τη διάρκεια του έτους φορολογούνται στους επενδυτές.
Ευελιξία και Προσβασιμότητα: Τα αμοιβαία κεφάλαια είναι λιγότερο ευέλικτα στην εμπορία, αλλά προσφέρουν πρόσβαση σε επαγγελματικά διαχειριζόμενα χαρτοφυλάκια.
Αυτές οι διαφορές καθιστούν τα αμοιβαία κεφάλαια και τα ETFs κατάλληλα για διαφορετικούς τύπους επενδυτών, ανάλογα με τις ανάγκες, τις προτιμήσεις και τους στόχους τους.
Πώς βγάζεις χρήματα από τα αμοιβαία κεφάλαια;
Οι επενδύσεις σε αμοιβαία κεφάλαια σου αποφέρουν κέρδη ακριβώς με τον ίδιο τρόπο που το κάνουν και τα ETFs, δηλαδή μέσω μερισμάτων και αύξησης της αξίας του κεφαλαίου. Επιπλέον, οι διαχειριστές των αμοιβαίων κεφαλαίων ενδέχεται να πραγματοποιήσουν πωλήσεις ορισμένων από τις επενδύσεις τους, δημιουργώντας κέρδη. Αυτά τα κέρδη διανέμονται στους επενδυτές ως κεφαλαιακές αποδόσεις.
Θετικά και αρνητικά της επένδυσης σε αμοιβαία κεφάλαια
Θετικά ✅ | Αρνητικά ❌ |
Διασπορά κινδύνου μέσω επένδυσης σε πολλαπλά περιουσιακά στοιχεία | Υψηλότερα κόστη διαχείρισης και προμηθειών |
Διαχείριση από επαγγελματίες επενδυτές | Μειωμένος έλεγχος στις επενδυτικές αποφάσεις |
Εύκολη αγορά και πώληση μεριδίων | Απαιτείται ελάχιστο ποσό επένδυσης σε ορισμένα αμοιβαία κεφάλαια |
Υψηλή ρευστότητα σε σύγκριση με άλλα επενδυτικά προϊόντα | |
Διαφάνεια στη σύνθεση και στις αποδόσεις του αμοιβαίου κεφαλαίου |
Πώς να επενδύσεις 1000 ευρώ σε αμοιβαία κεφάλαια;
Απλά άνοιξε έναν επενδυτικό λογαριασμό στη Wealthyhood, επίλεξε τα αμοιβαία κεφάλαια που ταιριάζουν με το επενδυτικό σου προφίλ και κατάθεσε το κεφάλαιό σας για να αγοράσεις μερίδια αυτών των κεφαλαίων.
Επένδυσε με την WealthyhoodΠρίν Επενδύσεις 1000€: Πράγματα Που Πρέπει Να Κάνεις
Ας πούμε ότι έχεις 1000 ευρώ στην τσέπη και δεν ξέρεις τι να τα κάνεις. Οι επενδύσεις είναι όντως μια πολύ καλή επιλογή. Όμως, χωρίς να θέλω να σου διαλύσω τα όνειρα να γίνεις ένας νέος George Soros, θα σου έλεγα να κάτσεις και να σκεφτείς τα εξής:
Έχω χρέη που θα επηρεάσουν τη ζωή μου αν δεν εξυπηρετηθούν;
Μπορώ να ανταπεξέλθω σε μια έκτακτη ανάγκη;
Με λίγα λόγια, αν χρωστάς 300 ευρώ στη ΔΕΗ, πρακτικά δεν έχεις 1000 ευρω, αλλά 700.
Ο κανόνας 50/30/20 είναι μια απλή και πρακτική μέθοδος για να διαχειρίζεσαι τα οικονομικά σου και να προϋπολογίζεις τα έξοδά σου. Χωρίζει το εισόδημά σου σε τρεις κατηγορίες: ανάγκες, επιθυμίες και αποταμίευση.
Μέσα στις ανάγκες, συγκαταλέγονται οι οφειλές (νοίκια, δάνεια, φόροι, σουπερ μάρκετ) και τα έκτακτα έξοδα. Είναι λοιπόν πολύ σημαντικό να έχεις εξασφαλίσει ότι αυτά είναι ήδη καλυμμένα πρίν ξεκινήσεις. Μια καλή τακτική είναι να ξεκινάς από τα υψηλότοκα δάνεια, όπως καταναλωτικά δάνεια ή πιστωτικές κάρτες.
Ξεπλήρωσε όσο περισσότερα χρέη μπορείς
Η λιγότερο συναρπαστική αλλά απαραίτητη απάντηση στην ερώτηση "πώς να επενδύσω 1000 ευρώ" είναι σχεδόν πάντα να τα χρησιμοποιήσεις για να ξεπληρώσεις οποιαδήποτε χρέη έχεις.
Σκέψου το εξής: μπορεί να μην βρεις ποτέ μια επένδυση που να αποφέρει 20% απόδοση κάθε χρόνο, αλλά μπορεί να πληρώνεις 20% τόκους σε μια πιστωτική κάρτα με υψηλό επιτόκιο. Οι υψηλοί τόκοι μπορούν να σε βυθίσουν ακόμη περισσότερο στο χρέος με συνοπτικές διαδικασίες, καταστρέφοντας την ικανότητά σου να αποταμιεύσεις και να επενδύσεις.
Στην ουσία και η αποπληρωμή των χρεών σου είναι μια επένδυση – και μάλιστα η πιο αποδοτική που ίσως θα μπορούσες να κάνεις.
Ξεκίνα ένα ταμείο έκτακτης ανάγκης
Αν δεν έχεις χρέη, αρχικα ένα μεγάλο μπράβο από εμένα. Αλλά δεν έχεις ακόμα δημιουργήσει ένα ταμείο έκτακτης ανάγκης, πρέπει άμεσα να δημιουργήσεις ένα. Όταν προκύψει το αναπόφευκτο απρόβλεπτο έξοδο, είτε είναι η αντικατάσταση μιας καμένης φλάντζας είτε μια απρόβλεπτη ιατρική ανάγκη, ένα ταμείο έκτακτης ανάγκης μπορεί να σου προσφέρει ηρεμία και να σε αποτρέψει από το να χρησιμοποιήσεις πιστωτική κάρτα για να καλύψεις τα έξοδα.
Επενδύσεις Με Μεγαλύτερο Κεφάλαιο: Πού Μπορώ Να Επενδύσω 10.000 - 20.000 Ευρώ
Οι αρχές που ισχύουν για την επένδυση 1000 ευρώ ισχύουν επίσης για μεγαλύτερα ποσά, όπως 10.000 - 20.000 ευρώ. Ωστόσο, με ένα μεγαλύτερο κεφάλαιο, έχεις καλύτερο σημείο εκκίνησης και περισσότερες ευκαιρίες να διαφοροποιήσεις τις επενδύσεις σου και να επιτύχεις μεγαλύτερες αποδόσεις.
Γιατί να ξεκινήσω μια επιχείρηση;
Η έναρξη και η διαχείριση της δικής σου επιχείρησης μπορεί να είναι μια από τις πιο κερδοφόρες μορφές επένδυσης, όμως απαιτεί χρόνο, κόπο, συνεχή ενασχόληση και έχει μεγάλο ρίσκο.
Η έναρξη μιας επιχείρησης ακόμα και με μικρό κεφάλαιο προσφέρει τη δυνατότητα για υψηλές αποδόσεις επένδυσης (ROI). Σε αντίθεση με τις παραδοσιακές επενδύσεις που μπορεί να αποφέρουν σταθερές αλλά μετριοπαθείς αποδόσεις, μια επιτυχημένη επιχείρηση μπορεί να αυξηθεί εκθετικά σε αξία, παρέχοντας σημαντικά κέρδη. Όλα αυτά φυσικά, με το ανάλογο ρίσκο.
Πολλοί άνθρωποι που διαθέτουν αυτό το κεφάλαιο και θέλουν να κάνουν αυτό το βήμα μπορεί να διστάζουν. Εύλογα, αν με ρωτάς, γιατί στην Ελλάδα δεν είναι εύκολη υπόθεση το να έχεις επιχέιρηση. Το όλο περιβάλλον (φορολογικό και γραφειοκρατικό) είναι εχθρικό απέναντι σε τέτοια βήματα. Ωστόσο, το πιο σημαντικό κομμάτι στη δημιουργία μιας επιχείρησης ήταν, είναι και θα είναι ένα: η αγάπη σου για το αντικείμενο. Σε μια ανταγωνιστική οικονομία, η προσοχή στη λεπτομέρεια και το να προσφέρεις μια εξαιρετική εμπειρία στους πελάτες σου κάνουν τη διαφορά.
Τι Είναι Και Τι Δεν Είναι Οι Επενδύσεις
Καθώς φτάνουμε πρός το τέλος αυτού του άρθρου, θεωρώ ότι είναι σημαντικό να ξεκαθαρίσουμε ορισμένα πράγματα όσο αφορά τις επενδύσεις. Συγκεκριμένα, θέλω να εστιάσω στο τι είναι και τι δεν είναι επένδυση.
Τι είναι επένδυση
Αγορά Περιουσιακών Στοιχείων με Σκοπό το Μελλοντικό Κέρδος: Αγορά περιουσιακών στοιχείων όπως μετοχές, ομόλογα, ακίνητα ή αμοιβαία κεφάλαια με την προσδοκία ότι θα αυξηθούν σε αξία ή θα αποφέρουν εισόδημα με την πάροδο του χρόνου.
Διάχυση Ρίσκου: Διασπορά των επενδύσεων σε διάφορες κατηγορίες περιουσιακών στοιχείων για τη μείωση του κινδύνου. Αυτό περιλαμβάνει έναν συνδυασμό μετοχών, ομολόγων, ακινήτων και άλλων επενδυτικών μέσων.
Μακροπρόθεσμη Στρατηγική: Εστίαση σε επενδύσεις που αναμένεται να αυξηθούν σε αξία μακροπρόθεσμα, συνήθως σε βάθος χρόνου ετών ή δεκαετιών, αντί να επιδιώκουν άμεσες αποδόσεις.
Ανάπτυξη Κεφαλαίου: Στόχος για την αύξηση της αξίας της αρχικής επένδυσης μέσω της ανατίμησης των περιουσιακών στοιχείων ή της επανεπένδυσης των κερδών.
Δημιουργία Εισοδήματος: Επενδύσεις που παρέχουν τακτικές ροές εισοδήματος, όπως μερίσματα από μετοχές, τόκοι από ομόλογα ή ενοίκια από ακίνητα.
Διαχείριση Κινδύνου: Κατανόηση και διαχείριση των κινδύνων που σχετίζονται με διάφορους τύπους επενδύσεων για την προστασία του κεφαλαίου και την επίτευξη σταθερής ανάπτυξης.
Τι ΔΕΝ είναι επένδυση
Ο τζόγος: Ο τζόγος, όπως το να παίζεις στο καζίνο ή να συμπληρώνεις τζόκερ, δεν θεωρείται επένδυση. Βασίζεται στην τύχη και όχι σε στρατηγική ή ανάλυση. Οι πιθανότητες είναι πάντα εναντίον του παίκτη, και οι απώλειες μπορεί να είναι σημαντικές.
Τα κρυπτονομίσματα: Παρόλο που τα κρυπτονομίσματα έχουν κερδίσει δημοτικότητα τα τελευταία χρόνια, δεν θεωρούνται παραδοσιακές επενδύσεις. Η αξία τους είναι εξαιρετικά ασταθής και μπορεί να επηρεάζεται από φήμες, αναρτήσεις στα social media και κερδοσκοπικές δραστηριότητες. Επενδύοντας σε κρυπτονομίσματα, αναλαμβάνεις υψηλό ρίσκο, και η αξία τους μπορεί να μειωθεί δραματικά μέσα σε πολύ μικρό χρονικό διάστημα.
Το trading: Το trading, και ειδικά το ημερήσιο trading, είναι μια μορφή κερδοσκοπίας που περιλαμβάνει την αγορά και πώληση χρηματοοικονομικών προϊόντων σε πολύ μικρά χρονικά διαστήματα για να εκμεταλλευτείς τις βραχυπρόθεσμες διακυμάνσεις της αγοράς. Απαιτεί πολύ χρόνο, εξειδικευμένη γνώση και υψηλό επίπεδο ανοχής στον κίνδυνο, και οι περισσότεροι ιδιώτες day traders καταλήγουν να χάνουν χρήματα.
Forex: Η αγορά συναλλάγματος (Forex) είναι μια άλλη μορφή κερδοσκοπίας που περιλαμβάνει την αγορά και πώληση νομισμάτων με σκοπό το κέρδος από τις διακυμάνσεις των συναλλαγματικών ισοτιμιών. Το Forex trading είναι εξαιρετικά ασταθές και απαιτεί βαθιά γνώση των αγορών, γρήγορες αποφάσεις και υψηλή ανοχή στον κίνδυνο. Όπως και με το ημερήσιο trading, οι περισσότεροι traders χάνουν λεφτά μακροπρόθεσμα.
Το γρήγορο κέρδος γενικά: Οι επενδύσεις που υπόσχονται γρήγορο και εύκολο κέρδος είναι σχεδόν πάντα πολύ καλές για να είναι αληθινές. Αυτές οι ευκαιρίες μπορεί να είναι απάτες ή να περιέχουν υψηλό ρίσκο που μπορεί να οδηγήσει σε μεγάλες απώλειες. Οι πραγματικές επενδύσεις απαιτούν χρόνο για να αποφέρουν αποδόσεις και βασίζονται στη μακροπρόθεσμη στρατηγική και τη διαχείριση του κινδύνου.
Οι προτάσεις που σου έρχονται χωρίς να τις ψάξεις: Οι επενδυτικές προτάσεις που έρχονται μέσω email ή social media, ειδικά από άγνωστες ή μη αξιόπιστες πηγές (όπως πλούσιες χήρες, νιγηριανοί πρίγκιπες και “inside traders”), είναι σχεδόν πάντα απάτες. Είναι σημαντικό να αγνοείς τέτοιες προτάσεις και να μην επενδύεις τα χρήματά σου σε αμφίβολες και μη επαληθευμένες ευκαιρίες.
Αν οι επενδύσεις ήταν έυκολες, γρήγορες και απλές, τότε όλοι θα ήμασταν πλούσιοι. Οι πραγματικές επενδύσεις βασίζονται σε στρατηγική, ανάλυση και μακροπρόθεσμη προοπτική. Και το βασικό, χρειάζονται υπομονή. Είναι σημαντικό να διακρίνεις τις γνήσιες επενδυτικές ευκαιρίες από τις κερδοσκοπικές δραστηριότητες και τις απάτες. Μένοντας ενημερωμένος και επιλέγοντας τις επενδύσεις σου προσεκτικά, μπορείς να χτίσεις μια σταθερή οικονομική βάση και να επιτύχεις τους χρηματοοικονομικούς σου στόχους.
Συχνές Ερωτήσεις
Τι είναι οι επενδύσεις;
Οι επενδύσεις είναι ένας τρόπος να βάλεις τα χρήματά σου να “δουλεύουν για σένα” (τελικά δεν μπόρεσα να αποφύγω το κλισέ). Αντί να τα κρατάς σε έναν απλό λογαριασμό ταμιευτηρίου, μπορείς να τα επενδύσεις σε διάφορα πράγματα όπως μετοχές, ομόλογα, ακίνητα ή ακόμα και σε επιχειρήσεις.
Με τις επενδύσεις, ελπίζεις ότι τα χρήματά σου θα αυξηθούν με την πάροδο του χρόνου. Για παράδειγμα, αν επενδύσεις σε μετοχές μιας εταιρείας και η αξία της εταιρείας αυξηθεί, τότε θα αυξηθεί και η αξία των μετοχών σου.
Φυσικά, υπάρχει πάντα ένα ρίσκο στις επενδύσεις. Η αξία των επενδύσεών σου μπορεί να αυξηθεί, αλλά μπορεί και να μειωθεί. Αυτό εξαρτάται από πολλούς παράγοντες όπως η οικονομική κατάσταση, οι τάσεις της αγοράς, ακόμα και τα νέα ή τα γεγονότα που συμβαίνουν στον κόσμο.
Πόσο τόκο δίνουν οι τράπεζες στην Ελλάδα το 2026;
Πολύ λίγο. Τον Σεπτέμβριο του 2026 το μέσο επιτόκιο στις καταθέσεις μίας ημέρας των νοικοκυριών ήταν 0,03% και στις νέες προθεσμιακές έως ενός έτους 1,28%, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος. Την ίδια περίοδο το επιτόκιο αποδοχής καταθέσεων της ΕΚΤ ήταν 2,50% και ο πληθωρισμός στην Ελλάδα 5,6% (Οκτώβριος 2026).
Σε τι να επενδύσω 1000€ στην Ελλάδα;
Δυστυχώς, 1000, 10.000 ή ακόμα και 20.000 ευρώ είναι πολύ λίγα για να επενδύσεις απευθείας σε τουριστικές επιχειρήσεις ή ακίνητα (που έχουν μεγάλη απόδοση στην Ελλάδα). Ωστόσο, έχεις μια σειρά από επιλογές.
Μετοχές Διεθνών Εταιρειών: Επένδυσε σε μεγάλες εταιρείες όπως Apple, Amazon, Microsoft μέσω διεθνών χρηματιστηρίων.
Διεθνή Αμοιβαία Κεφάλαια και ETFs: Επένδυσε σε αμοιβαία κεφάλαια και ETFs που καλύπτουν διάφορες αγορές και τομείς.
REITs: Επένδυσε σε εταιρείες ακίνητης περιουσίας που παράγουν εισόδημα σε διάφορες χώρες.
Εμπορεύματα: Επένδυσε σε χρυσό, ασήμι, πετρέλαιο και γεωργικά προϊόντα για προστασία από την πληθωριστική πίεση.
Ομόλογα Ξένων Κυβερνήσεων: Εξερεύνησε ομόλογα από σταθερές οικονομίες όπως οι ΗΠΑ, η Γερμανία και η Ιαπωνία για ασφαλείς αποδόσεις.
Ποια είναι η καλύτερη πλατφόρμα επενδύσεων;
Για να επιλέξεις πλατφόρμα επενδύσεων, κοίτα πρώτα αν έχει άδεια από εποπτική αρχή, τι χρεώσεις έχει (προμήθειες, θεματοφυλακή, συναλλαγματικά), ποια προϊόντα προσφέρει, πόσο εύκολη είναι στη χρήση και τι υποστήριξη πελατών έχει.
Η Wealthyhood, για παράδειγμα, εποπτεύεται από την Επιτροπή Κεφαλαιαγοράς (άδεια 3/1014), σου επιτρέπει να επενδύσεις σε 5.000+ μετοχές και ETFs από €1, χωρίς προμήθειες συναλλαγών (ενδέχεται να ισχύουν άλλες χρεώσεις), και έχει αυτοματοποιημένες λειτουργίες όπως μηνιαίες επαναλαμβανόμενες επενδύσεις και αυτόματη επανεπένδυση μερισμάτων.
Ποιες είναι οι πιο έξυπνες επενδύσεις χρημάτων;
Δεν υπάρχει μία «έξυπνη» επένδυση για όλους, και φυσικά αυτό δεν είναι επενδυτική συμβουλή. Πολλοί αρχάριοι ξεκινούν με ETFs που καλύπτουν την παγκόσμια αγορά, όπως το VWRL και το VWCE, γιατί συνδυάζουν μεγάλη διασπορά με χαμηλό κόστος. Από εκεί και πέρα υπάρχουν πάρα πολλές επιλογές, ανάλογα με τις γεωγραφικές περιοχές, τις χώρες και τις αγορές που θέλεις να στοχεύσεις. Υπάρχουν εξειδικευμένα ETFs για οτιδήποτε μπορείς να φανταστείς, μέχρι και ένα που κατέχει αποκλειστικά ελληνικές εταιρείες.
Θα βγάλω σίγουρα κέρδος;
Σύντομη απάντηση: οχι.
Μεγαλύτερη απάντηση: Οχι, γιατί ο λόγος που οι επενδύσεις βγάζουν κέρδος είναι επειδή έχουν ρίσκο. Συνήθως, όσο μεγαλύτερο το ρίσκο, τόσο μεγαλύτερη η απόδοση. Επένδυση χωρίς ρίσκο, δεν υπάρχει.
Πόσο γρήγορα θα βγάλω κέρδος;
Θυμάσαι αυτά που είπαμε στην αρχή για το ρίσκο και τον χρονικό ορίζοντα; Το πόσο γρήγορα θα κερδίσεις, εξαρτάται άμεσα από το πόσο ρίσκο θέλεις να πάρεις. Αν είσαι 25 ετών και ξεκινάς τις επενδύσεις σου τώρα, έχεις μεγαλύτερη αντοχή στο ρίσκο από έναν άνθρωπο 65 ετών που μαζεύει λεφτά για τη συνταξιοδότησή του.
Μπορώ να διπλασιάσω τα χρήματα μου;
Ναι, αλλά θα πάρει περισσότερο χρόνο από όσο φαντάζεσαι. Το Rule of 72 είναι ένας απλός και γρήγορος τρόπος για να υπολογίσεις πόσα χρόνια θα χρειαστούν για να διπλασιαστεί το επενδυμένο σου κεφάλαιο με βάση ένα συγκεκριμένο ετήσιο ποσοστό απόδοσης. Μπορείς επίσης να το χρησιμοποιήσεις για να υπολογίσεις το ετήσιο ποσοστό απόδοσης που χρειάζεται για να διπλασιαστεί η επένδυσή σου μέσα σε ένα συγκεκριμένο χρονικό διάστημα.
Για να υπολογίσεις πόσα χρόνια θα χρειαστούν για να διπλασιαστεί η επένδυσή σου, διαιρείς τον αριθμό 72 με το ετήσιο ποσοστό απόδοσης. Για παράδειγμα, αν το ετήσιο ποσοστό απόδοσης είναι 8%, ο υπολογισμός είναι 72 / 8 = 9 χρόνια.
Για να υπολογίσεις το ετήσιο ποσοστό απόδοσης που χρειάζεται για να διπλασιαστεί η επένδυσή σου σε ένα συγκεκριμένο χρονικό διάστημα, διαιρείς τον αριθμό 72 με τα χρόνια που θέλεις να διπλασιαστεί η επένδυσή σου. Για παράδειγμα, αν θέλεις η επένδυσή σου να διπλασιαστεί σε 6 χρόνια, ο υπολογισμός είναι 72 / 6 = 12%.
Αυτός ο κανόνας είναι αρκετά ακριβής για ποσοστά απόδοσης που κυμαίνονται από 6% έως 10% και είναι χρήσιμος για γρήγορους υπολογισμούς χωρίς τη χρήση υπολογιστών ή σύνθετων μαθηματικών.
Παράδειγμα χρήσης:
Αν επενδύσεις 1.000 ευρώ με ετήσιο ποσοστό απόδοσης 6%, με το Rule of 72 μπορείς να υπολογίσεις ότι θα χρειαστούν περίπου 12 χρόνια για να διπλασιαστεί το κεφάλαιό σου (72 / 6 = 12). Χρησιμοποιώντας το ίδιο αξίωμα, χρειάζεσαι ένα ετήσιο ποσοστό απόδοσης περίπου 14.4% για να διπλασιάσεις τα 1000 ευρώ σου σε 5 χρόνια (κάτι όχι ιδιαίτερα έυκολο).
Πόσο εφικτή είναι μια απόδοση της τάξεως του 10%;
Η αναζήτηση διψήφιων αποδόσεων χωρίς ιδιαίτερο κόπο είναι ένας καλός τρόπος για να βρείς κακές επενδύσεις. Αν και το συγκεκριμένο ποσοστό δεν είναι εκτός πραγματικότητας, μακροπρόθεσμα είναι σπάνιο να το πετύχεις. Πολλές εταιρείες έχουν καταφέρει να φτάσουν και να ξεπεράσουν αυτές τις αποδόσεις, όμως αυτό είναι αρκετά σπάνιο. Επίσης, το οτι μια μετοχή πήγε καλά στο παρελθόν δεν σημαίνει ότι θα κάνει το ίδιο και στο μέλλον.
Οι υψηλές αποδόσεις συνήθως συνεπάγονται υψηλότερο κίνδυνο. Είναι σημαντικό να διαφοροποιήσεις το χαρτοφυλάκιό σου και να μην επενδύσεις όλα τα χρήματά σου σε μία μόνο κατηγορία περιουσιακών στοιχείων.
Ποια είναι η πιο εύκολη επένδυση χρημάτων;
Η πιο εύκολη επένδυση χρημάτων είναι τα αμοιβαία κεφάλαια και τα ETFs, καθώς προσφέρουν άμεση διαφοροποίηση, χαμηλά κόστη και διαχειρίζονται από επαγγελματίες, κάνοντάς τα ιδανικά για αρχάριους επενδυτές.
Ποια μετοχή είναι η καλύτερη για να επενδύσω;
Δεν υπάρχει "καλύτερη" μετοχή για επένδυση που να ισχύει για όλους, καθώς εξαρτάται από τους στόχους σου, την ανεκτικότητα στον κίνδυνο και τον χρονικό ορίζοντα επένδυσης. Ωστόσο, εδώ είναι μερικά χαρακτηριστικά που μπορείς να αναζητήσεις σε μια καλή επενδυτική μετοχή:
Σταθερή Ανάπτυξη: Εταιρείες με συνεχή αύξηση κερδών και εσόδων.
Δυνατή Οικονομική Θέση: Χαμηλό χρέος και ισχυρή ταμειακή ροή.
Ανταγωνιστικό Πλεονέκτημα: Εταιρείες που έχουν ισχυρή θέση στην αγορά ή τεχνολογικό προβάδισμα.
Διαφοροποιημένο Χαρτοφυλάκιο Προϊόντων: Εταιρείες που δεν εξαρτώνται από ένα μόνο προϊόν ή αγορά.
Μερίσματα: Εταιρείες που πληρώνουν τακτικά μερίσματα μπορεί να είναι καλές για εισόδημα και σταθερότητα.
Είναι σημαντικό να κάνεις διεξοδική έρευνα και να εξετάσεις τις προσωπικές σου επενδυτικές ανάγκες πριν επιλέξεις μια μετοχή.
Disclaimer: Το παρόν άρθρο έχει ενημερωτικό χαρακτήρα και εκπαιδευτικό περιεχόμενο και δεν αποτελεί επενδυτική συμβουλή. Κάθε επένδυση εμπεριέχει ρίσκο. Η αξία των επενδύσεων σας μπορεί να μειωθεί ή να αυξηθεί. Η Wealthyhood δεν παρέχει επενδυτικές, χρηματοοικονομικές, νομικές, φορολογικές ή λογιστικές συμβουλές. Η φορολογική μεταχείριση εξαρτάται από τις προσωπικές περιστάσεις του κάθε επενδυτή και ενδέχεται να μεταβληθεί στο μέλλον. Οι προηγούμενες αποδόσεις δε διασφαλίζουν τις μελλοντικές. Θα πρέπει να λαμβάνετε υπόψη τις προσωπικές σας περιστάσεις όταν λαμβάνετε επενδυτικές αποφάσεις και, εάν χρειάζεται, να απευθυνθείτε σε επαγγελματίες συμβούλους επενδύσεων.